Halkbank Esnaf Kredisi Şartları 2026 (Kimler Alabilir?)
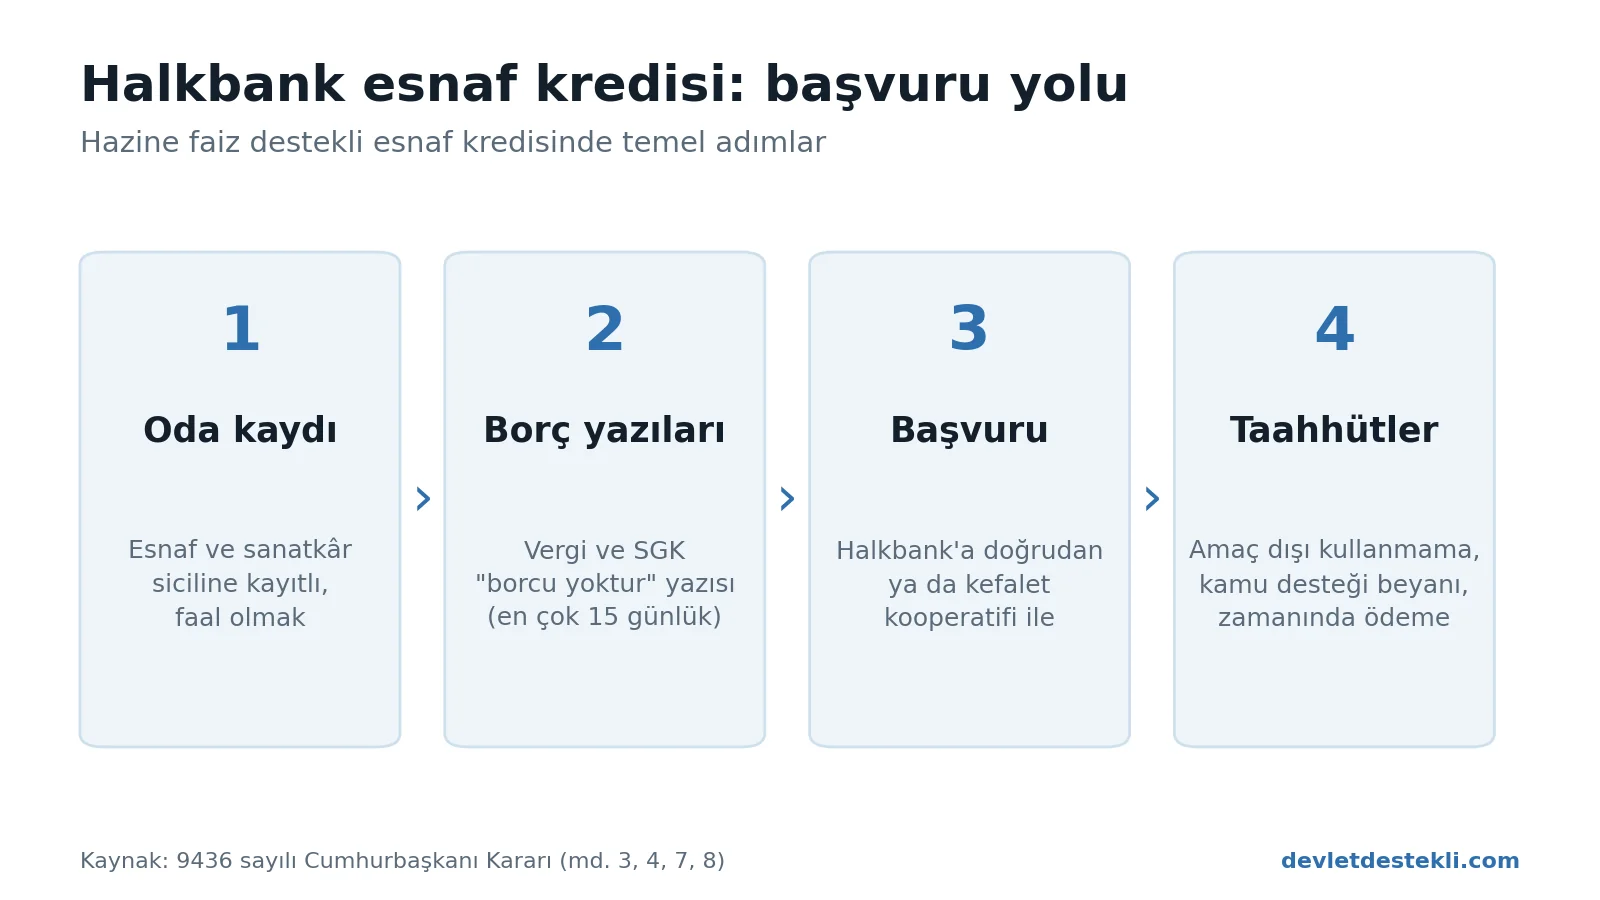
Halkbank'ın Hazine destekli esnaf kredisini esnaf ve sanatkârlar siciline ve odasına kayıtlı, faal esnaflar kullanabilir. Ticaret odasına kayıtlı bir işletmenin sahibi ya da ortağı olmamak ve en çok 15 gün önce alınmış vergi ve SGK borç durumu yazısı vermek gerekir (9436 sayılı Cumhurbaşkanı Kararı). Vadesi geçmiş borcu olmayanlar ya da borcunu yapılandırıp düzenli ödeyenler tam indirimden yararlanır; borcu olup kapatmayanlar 27 Ağustos 2026 tarihli 11648 sayılı Karar'dan beri daha düşük faiz indirimiyle kredi kullanabilir. Kimlerin başvurabildiğini, hangi belgelerin istendiğini ve faiz desteğini neyin kaybettirdiğini aşağıda Kararın güncel metnine göre yazdık. Başvurmadan önce eksiklerinizi kontrol listesinden görebilirsiniz.
Bu yazıda neler var?
Aylık ve 3 aylık taksitlerinizi görmek için esnaf kefalet kredi hesaplama sayfamızı kullanın.
- Esnaf ve sanatkârlar siciline ve odasına kayıtlı, faal esnaf olmak; ticaret odasına kayıtlı bir işletmenin sahibi/ortağı olmamak.
- En çok 15 gün önce alınmış vergi ve SGK borç durumu yazısı. Borcu olan da başvurabilir, ayrıntı için vergi borcu olan esnaf kredi çekebilir mi yazımıza bakın.
- Son bir yılda en çok 3 faiz indirimli kredi; aynı anda en çok 3 aktif hesap.
- Kredi limiti, vade, teminat ve kefaleti Halkbank ve kooperatif belirler; Kararda sabit bir limit yoktur.
Kararda "esnaf sanatkâr" kimdir?
Karar (md. 3/ç), şu kişileri esnaf ve sanatkâr sayar: Esnaf ve sanatkâr meslek kollarına dahil olan, ekonomik faaliyetini sermayesiyle birlikte bedenî çalışmasına dayandıran ve kazancı tacir veya sanayici niteliği kazandırmayacak miktarda olanlar. Bu kapsama basit usulde vergilendirilenler, işletme hesabı esasına göre defter tutanlar, siciline ve odasına kayıtlı olup defter tutma hadleri nedeniyle bilanço usulüne geçmek zorunda kalanlar ve vergiden muaf meslek ve sanat sahipleri girer. Seyyar olanlar da kapsamdadır.
Başvuru öncesi uygunluk kontrol listesi
Size uyan maddeleri işaretleyin; araç, Karar'a göre başvurunuzu engelleyebilecek durumları gösterir. Bu bir ön kontroldür; kesin değerlendirmeyi banka yapar.
Karar'a göre başvuru şartları
- Yalnızca esnaf ve sanatkârlar odasına kayıtlı olduğunuzu, faal olarak esnaflık yaptığınızı ve ticaret odasına kayıtlı bir ticari işletmenin ortağı/sahibi olmadığınızı beyan eden taahhütname alınır (md. 8/2).
- Kredi tahsisinden en çok 15 gün önce alınmış yazıyla, vergi dairelerine 6183 sayılı Kanun'un 22/A maddesi kapsamında vadesi geçmiş borcunuzun ve SGK prim borcunuzun olmadığı belgelenir. Borç varsa yeniden yapılandırılmış ve yapılandırma bozulmamış olmalıdır (md. 7/5). Borcunu yapılandırmayan esnaf, 27 Ağustos 2026 tarihli 11648 sayılı Karar'dan beri daha düşük faiz indirimiyle kredi kullanabiliyor; ayrıntı için vergi borcu olan esnaf kredi çekebilir mi yazımıza bakın.
- Ertelenmiş, taksitlendirilmiş veya yapılandırılmış kredinizde vadesi geçmiş borç ya da tasfiye olunacak alacaklar hesabında borcunuz varsa, borç tamamen ödenmeden kredi açılmaz (md. 7/1).
- Geriye dönük bir yılda en çok 3 faiz indirimli kredi; geri ödemesi devam eden faiz indirimli kredi hesabı en çok 3 (md. 7/4).
- Son 3 yılda aynı işletme için aynı konuda diğer kamu kurumlarından toplam 100.000 TL'nin üzerinde faiz/hibe desteği aldıysanız bu kredi kullandırılmaz. Bunu beyan eden bir taahhütname verirsiniz; aksi tespit edilirse faiz desteği iptal edilir. Afet nedeniyle KOSGEB Acil Destek Kredisi ve deprem sonrası canlanma programından yararlananlar istisnadır (md. 7/6).
Hazırlamanız gereken belgeler
Karar'da adı geçen belgeler şunlardır; banka ve kooperatif kendi uygulamasına göre ek belge isteyebilir:
- Vergi dairesinden ve SGK'dan alınmış, en çok 15 günlük "vadesi geçmiş borcu yoktur" yazıları
- Esnaf odası kaydı ve faal esnaflık beyanını içeren taahhütname (banka tarafından alınır)
- Son 3 yılda başka kamu desteği almadığınıza dair taahhütname
- Kredinin yasak alanlarda kullanılmayacağına dair taahhütname (aşağıda)
- 2027'de kullanılacak kredilerde harcamayı gösteren e-fatura veya fatura kayıt sistemi faturası
- Kefaletle kullanacaksanız, bağlı olduğunuz Esnaf ve Sanatkârlar Kredi ve Kefalet Kooperatifi'nin istediği belgeler
Kooperatif kefaleti mi doğrudan Halkbank mı?
Karar'a göre kredi, Halkbank tarafından kefalet olmaksızın doğrudan ya da TESKOMB'a bağlı bölge birliklerine ortak Esnaf ve Sanatkârlar Kredi ve Kefalet Kooperatifleri (ESKKK) kefaletiyle kullandırılabilir (md. 1/2 ve md. 4). Kefaletle kullanmak için kooperatife ortak olmanız gerekir; kooperatifin ortaklık ve kefalet koşulları kendi esas sözleşmesine göre belirlenir. Kredi değerliliği, limit, vade, ödemesiz dönem, teminat ve özkaynak oranlarını ise Halkbank kendi usulüne göre belirler (md. 4/2).
Faiz indirimi oranları
| Grup | 27.08.2026'dan itibaren indirim |
|---|---|
| Genel esnaf, vergi/SGK borcu yok | %50 (değişmedi, güncel durumda %20 faiz) |
| Genel esnaf, borcu var ve kapatmıyor | %40 (güncel durumda %24 faiz) |
| Geleneksel meslekler / ustalık belgeli girişimci / KOSGEB eğitimli genç girişimci (bir defaya mahsus) | %80 (borcu olup kapatmıyorsa; borcu yoksa %100) |
| Banka ile protokollü teknik destek programı katılımcıları | %48 (borcu olup kapatmıyorsa; borcu yoksa %60) |
İndirim, Halkbank'ın esnaf kredilerine uyguladığı cari faiz oranından yapılır. Grupların ayrıntılı şartları ve taksit hesabı için esnaf kefalet kredisi hesaplama sayfamıza bakın.
Faiz desteğini kaybettiren durumlar
- Kredi; faaliyet alanınız dışında kıymetli maden ve döviz alımında, diğer yüksek riskli finansal araçlarda, portföy yönetim şirketleri ve aracı kurumlarda, başka bir kredi verende veya herhangi bir yatırım aracında kullanılamaz. Harcama yapılıncaya kadar bankada tutulan vadeli mevduat istisnadır. Aykırılık halinde kredi destekten çıkarılır ve ödenen faiz desteği geri alınır (md. 8/4).
- Vadesinde ödenmeyen tutar için Hazine faiz desteği hesaplanmaz (md. 7/2).
- Vergi mükellefiyetiniz sona erer ve 3 ay içinde yeniden esnaflığa başlamazsanız kredi destekten çıkarılır (md. 8/1).
- 1 Ocak – 31 Aralık 2027 arasında kullanılacak kredilerde tutarın en az %33'ünün harcamasını bildirip e-fatura/fatura kayıt sistemi faturasıyla belgelemeniz gerekir; kredi bu tutar için alacaklılarınıza transfer edilir. Fatura iptal edilirse veya oran sağlanamazsa destek iptal edilir (md. 8/3).
- Haksız yararlandığı tespit edilenler 5 yıl boyunca Hazine faiz destekli krediden yararlandırılmaz ve ödenen destek geri alınır (md. 5/7).
Bu konuyla ilgili rehberlerimiz: vergi borcu olan esnaf kredi çekebilir mi, yeni açılan esnaf hemen kredi çekebilir mi ve limited şirket sahipleri esnaf kefalet kredisi alabilir mi.
Genel bilgi için esnaf kefalet kredisi 2026 rehberimize bakabilirsiniz.
Okurların sık sorduğu sorular
Halkbank esnaf kredisi için oda kaydı yeterli mi?
Hayır, faal olarak esnaflık yapıyor olmanız ve vergi/SGK borcu şartlarını sağlamanız da gerekir. Ayrıca kredi değerliliğinizi banka değerlendirir.
Esnaf kredisinin üst limiti ne kadar?
Karar sabit bir limit koymaz; ancak Ticaret Bakanlığı'nın 31 Temmuz 2026 duyurusuna göre Hazine faiz destekli kredilerde üst limit işletme kredisinde 1,5 milyon TL, yatırım kredisinde 3,5 milyon TL; azami vade işletmede 48 ay, taşıt ve makine-teçhizatta 60 ay, işyeri edindirmede 72 aydır. Size verilecek limit, vade ve teminatı Halkbank kendi usulüne göre belirler.
Bu sayfa, 9436 sayılı Cumhurbaşkanı Kararı'nın işlenmiş metnine ve 27 Ağustos 2026 tarihli 11648 sayılı değişikliğe göre hazırlandı.
Uzman Görüşü
Esnaf kredisinde başvuruyu en çok geciktiren konu vergi ve SGK borcu yazıları. Bu belgeler kısa süreliğine geçerli olduğu için kredi başvurusuna yakın bir tarihte almak gerekiyor. Borcunuz varsa yapılandırma durumunuzu önceden netleştirin, çünkü yapılandırmanın bozulmaması şart. Krediyi yalnızca işletmenizle ilgili gerçek ihtiyaçlar için kullanın. Yüksek riskli finansal araçlara yönlendirmek faiz desteğini kaybettirebiliyor. Taksitleri vadesinde ödemek de önemli, gecikme olursa o tutar için destek hesaplanmıyor. Kooperatif kefaletiyle çalışacaksanız ortaklık koşullarını da önceden öğrenin.
Sahadan Görüş
Esnaf olarak çevremde kredi kullanan arkadaşların en çok yaşadığı sıkıntı belgelerin son anda eksik çıkması oluyor. Vergi dairesi ve SGK yazılarını, oda kaydını ve gerekli taahhütleri bir dosyada toplayıp başvuruya öyle gitmenizi öneririm. Faiz indiriminin işletmeye gerçekten nefes aldırdığını ama taksit planını baştan gerçekçi yapmak gerektiğini görüyorum. Sezonluk işlerde gelir dalgalandığı için ödemesiz dönem ve vade ayarını bankayla konuşmak çok işe yarıyor. Krediyi alır almaz amacı dışında kullanmamak da önemli, çünkü destek ciddi bir avantaj ve kaybetmeye değmez.
Güncelleme notları
- Son güncelleme: — Borç şartı borçsuz, yapılandıran ve borcunu kapatmayan başvuru sahipleri için ayrıldı (11648 sayılı Karar) — Ticaret Bakanlığı: Esnaf kredilerinde Hazine faiz desteği şartları güncellendi
- Son güncelleme: — Faiz indirimi tablosu borç durumuna göre ayrıldı (%50 / %40); üst limit ve vadeler eklendi. — Esnaf kredilerinde Hazine faiz desteği şartları güncellendi (Ticaret Bakanlığı, 28 Ağustos 2026)
- Son güncelleme: — 9436 sayılı Karar ve 27 Ağustos 2026 tarihli 11648 sayılı değişiklikle yeniden doğrulandı (genel esnaf %40, geleneksel meslek ve genç girişimci %80, protokollü program %48 indirim); metin sadeleştirildi, tekrar eden sık sorulan sorular kaldırıldı — Hazine ve Maliye Bakanlığı, Halk Bankası esnaf kredileri Cumhurbaşkanı Kararı (9436, değişiklik 11648)
Kaynaklar
- Halk Bankası esnaf ve sanatkârlara Hazine faiz destekli kredi Kararı (9436, değişikliklerle)Resmî Gazete / Mevzuat
- 11648 sayılı Cumhurbaşkanı Kararı (Resmî Gazete, 27 Ağustos 2026)Resmî Gazete / Mevzuat
Sorular ve cevaplar
İlgili içerikler
- TOBB Nefes Kredisi 2026 Başvuru, Faiz ve 5 Milyon TL Limit
TOBB Nefes Kredisi yeni dilim 3 Kasım 2026'da başlıyor: firma başına 5 milyon TL limit, 48 ay vade, yıllık yüzde 36 ve 34 faiz, bankalar …
1 Kasım 2026
- Esnaf Kefalet Kredisi 2026 Şartlar Faiz ve Limit
Esnaf kefalet kredisi 2026: kimler alır, Hazine faiz indirimi, 1,5 milyon TL limit, 48 ay vade, başvuru adımları ve kooperatif kesintileri.
29 Ekim 2026
- Kadın Girişimci Kredisi 2026 (Halkbank & KOSGEB Şartı)
Kadın girişimciler için tek kredi yok. KOSGEB faizin yarısını karşılıyor, Halkbank kendi kredisini veriyor. Limitler ve şartlar yan yana.
13 Ekim 2026
- Ziraat Bankası Faizsiz Yem Kredisi 2026 (300.000 TL Limit)
Ziraat Bankası yem kredisi: temel hayvansal üretimde 300.000 TL'ye kadar faizsiz, kredinin %70'i ayni. Şartlar, faiz indirimi, vergi borc…
12 Ekim 2026
- Ziraat Bankası Hayvan Kredisi Şartları 2026 (Faizsiz)
Ziraat Bankası hayvan alımını işletme ve yatırım kredisiyle finanse eder. Hayvan başına sabit tutar yok; faiz indirimi, üst limit ve şart…
12 Ekim 2026
- Faizsiz Evlilik Kredisi 2026 (250 Bin TL'ye Kadar, Şartlar)
Aile ve Gençlik Fonu evlilik kredisi: 26 yaş altı çiftlere 250.000 TL, diğerlerine 200.000 TL, faizsiz, 2 yıl ödemesiz. Şartlar ve başvuru.
5 Ekim 2026