Vergi Borcu Olan Esnaf Kredi Çekebilir mi? (%25 Borç Kesintisi Kuralı)
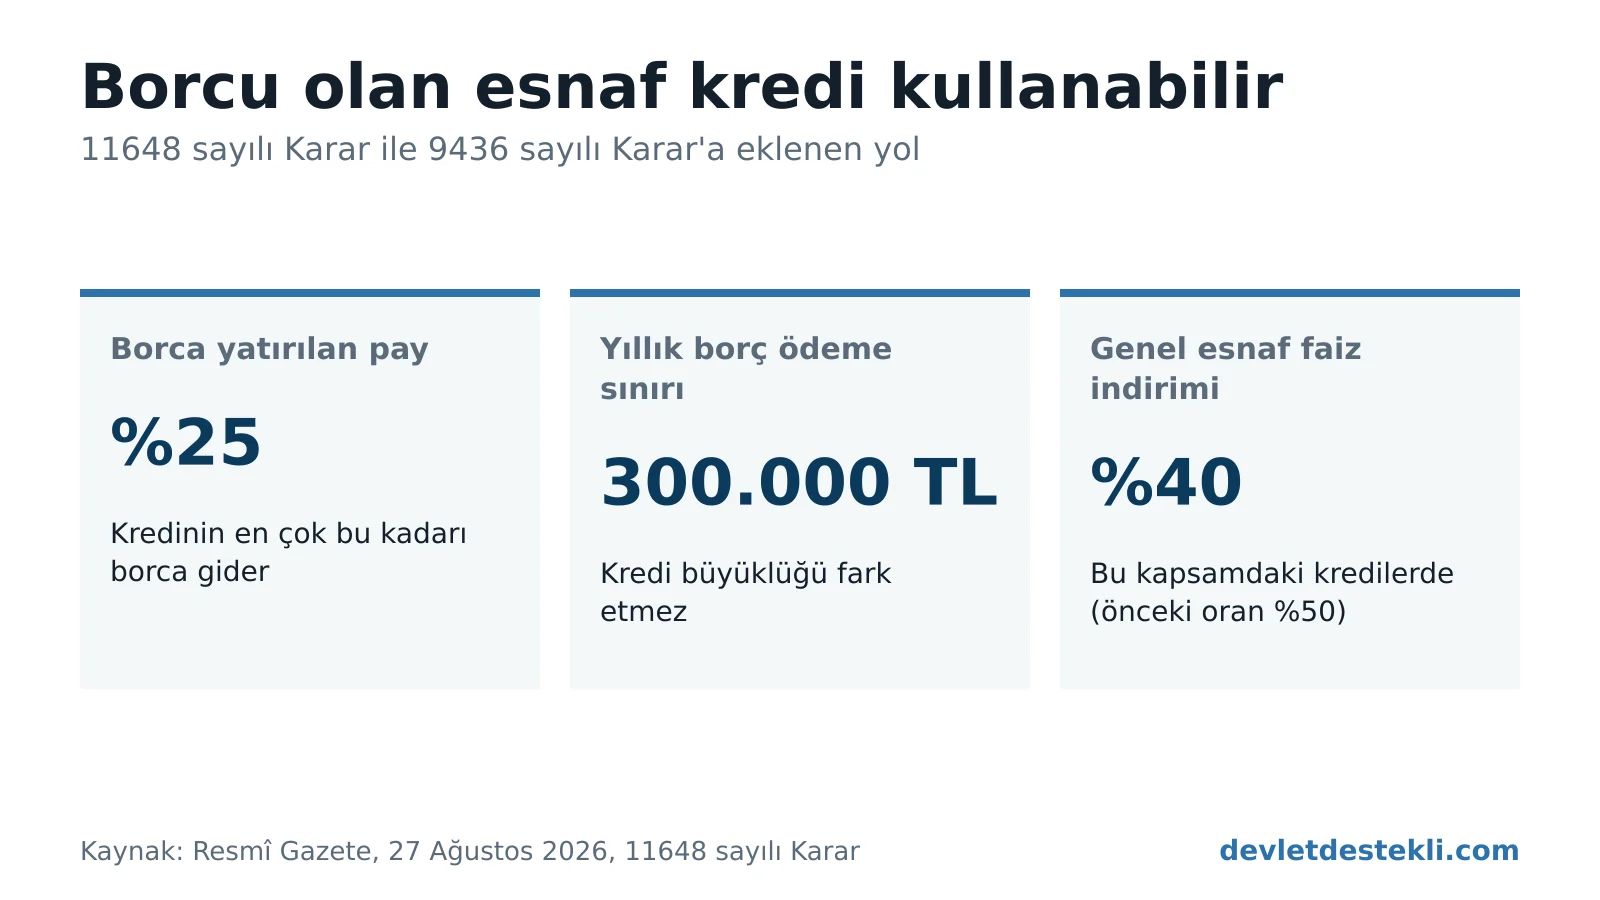
Kısaca: Evet. 27 Ağustos 2026 tarihli 11648 sayılı Cumhurbaşkanı Kararı'ndan beri vadesi geçmiş vergi ya da SGK prim borcu olan esnaf da Hazine faiz destekli kredi kullanabiliyor. Kredinin en çok %25'ine denk gelen tutar önce borca yatırılıyor, borç ödendikten sonra kredi size kullandırılıyor. Borca giden toplam tutar bir yılda 300.000 TL'yi geçemiyor.
Kural Halkbank'ın 9436 sayılı Karar kapsamındaki esnaf kredisi için geçerli. Taksidinizin borçlu esnaf grubuna göre nasıl çıktığını esnaf kefalet kredi hesaplama aracımızdan görebilirsiniz.
Eskiden borcu olan esnaf neden kredi alamıyordu?
9436 sayılı Karar'ın 7. maddesinin beşinci fıkrası, kredi tahsisinde en çok 15 gün önce alınmış bir yazıyla vergi dairesine 6183 sayılı Kanun'un 22/A maddesi kapsamında vadesi geçmiş borcunuz ile SGK prim borcunuz olmadığının belgelenmesini istiyor. Borç varsa yeniden yapılandırılmış olması ve yapılandırmanın bozulmamış olması gerekiyor. 11648 sayılı Karar bu fıkrayı değiştirdi ve borçlu esnafa kredi kullanmanın bir yolunu açtı.
%25 borç kapatma kuralı nasıl işliyor?
- Kredinin en çok %25'ine denk gelen tutar, Banka tarafından sizin adınıza ilgili tahsil dairelerine borç için yatırılır.
- Bu tutar, kredi büyüklüğü ne olursa olsun bir yıl içinde toplam 300.000 TL'yi aşamaz.
- Borç ödemesi için Karar'daki Hazine indirim oranı %25'tir.
- Borç ödemesinin ardından kredi size kullandırılır.
- Borç ödemesi için kullanılan kredi, bir yılda en çok üç faiz indirimli kredi sınırının (md. 7/4) dışında tutulur.
Kural pratikte şöyle çalışır. Aşağıdaki tutarlar Karar'daki %25 oranı ve 300.000 TL sınırıyla hesaplanmıştır.
| Kredi tutarı | Kredinin %25'i | Borca yatırılabilecek tutar |
|---|---|---|
| 500.000 TL | 125.000 TL | 125.000 TL |
| 1.000.000 TL | 250.000 TL | 250.000 TL |
| 1.500.000 TL | 375.000 TL | 300.000 TL (yıllık sınır) |
Faiz indirim oranları ne kadar düştü?
Bu kapsamda kullandırılan kredilerde Karar daha düşük indirim oranları uyguluyor:
| Grup | Önceki oran | Bu kapsamdaki kredilerde |
|---|---|---|
| Genel esnaf ve sanatkâr (md. 6/1) | %50 | %40 |
| Ustalık belgeli ve genç girişimci esnaf (md. 6/2 b ve c) | %100 | %80 |
| Teknik destek programı katılımcıları (md. 6/3) | %60 | %48 |
Borcu olmayan esnaf için oranlar aynen sürüyor. Genel esnafta indirim %50'dir.
Borcunuzu yapılandırdıysanız ne olur?
Borcunuz yeniden yapılandırılmış ve yapılandırma bozulmamışsa 7. maddenin beşinci fıkrasındaki şartı zaten sağlıyorsunuz. Bu durumda borç kapatma yoluna gerek kalmaz ve düşürülmüş oranlar uygulanmaz.
Başvurmadan önce neye bakmalı?
Önce vergi dairenizden ve SGK'dan güncel borç durumunuzu öğrenin, çünkü borca yatırılacak tutarı bu rakamlar belirler. Hazine faiz destekli esnaf kredisi uygulaması 31 Aralık 2027'ye kadar kullandırılacak kredileri kapsıyor (md. 4 ve 6). Kredi limitini, vadeyi ve teminatı Karar'ın 4. maddesine göre Halkbank kendi usulüne göre belirler. Kredi koşullarını ve belgeleri ayrıntılı görmek için Halkbank esnaf kredisi şartları sayfamıza bakın. Taksit hesabını yapmak için esnaf kefalet kredisi hesaplama aracını kullanın.
Uzman Görüşü
Borcu olan esnafla çalışırken en çok gördüğüm sorun, borcun kaç kalemden ve hangi kurumdan oluştuğunun tam bilinmemesi. Başvurudan önce vergi dairesi ve SGK kayıtlarını kalem kalem çıkarıp toplamı netleştirmek işin yarısını halleder. Kredinin bir kısmı borca gideceği için eline geçecek net tutarı da baştan hesaplamak gerekir, yoksa yatırım ya da stok planı yarım kalabiliyor. Taksit ödeme gücünü de aylık gelirle birlikte düşünmek, sonradan yeni bir gecikme yaşamamanın en sağlam yolu. Borç kapandıktan sonra düzenli beyan ve prim ödemesi alışkanlığı kredinin faydasını uzun süre korur.
Sahadan Görüş
Dükkân sahibi olarak borcun üstünüzde durmasının hem işi hem moralinizi nasıl yorduğunu biliriz. Sahada konuştuğum esnafın çoğu için asıl mesele, borcu kapatıp nefes alacak bir nakit bulabilmek. Böyle bir imkân çıktığında önce elinizdeki belgeleri toparlayın, vergi ve prim kayıtlarınızı düzene sokun, sonra bankanıza ve kooperatifinize gidin. Krediyi alınca da önce işin için gereken malı ve ekipmanı düşünün, taksiti kolay ödenecek şekilde seçin. Düzenli ödeyen esnaf ilerleyen dönemde yeni krediye de rahat ulaşıyor.
Kaynaklar
- 11648 sayılı Cumhurbaşkanı Kararı (Halkbank esnaf kredisi kararında değişiklik), Resmî Gazete 27 Ağustos 2026, sayı 33353Resmî Gazete / Mevzuat — Resmî Gazete · Erişim: 19 Ekim 2026
- Halk Bankası esnaf ve sanatkârlara Hazine faiz destekli kredi Kararı (9436, değişikliklerle)Resmî Gazete / Mevzuat
- Esnaf ve sanatkârların Hazine faiz destekli kredilere erişimine yeni düzenlemeResmî Kurum — Ticaret Bakanlığı · Erişim: 19 Ekim 2026
Sorular ve cevaplar
İlgili içerikler
- Yeni Açılan Esnaf Hemen Kredi Çekebilir mi? (3 Ay / 6 Ay Faaliyet Şartı)
Ticaret Bakanlığı'na göre kooperatif kredisi için faaliyet başlangıcından sonra beklenecek süre 6 aydan 3 aya indi. Ortaklık ve oda kaydı…
19 Ekim 2026
- Limited Şirket Sahipleri Esnaf Kefalet Kredisi Çekebilir mi?
Ticaret odasına kayıtlı bir işletmenin ortağı ya da sahibi esnaf kefalet kredisi kullanamaz. 9436 sayılı Karar md. 8/2 ve esnaf tanımı.
19 Ekim 2026
- Kadın Girişimci Kredisi 2026 (Halkbank & KOSGEB Şartı)
Kadın girişimciler için tek kredi yok. KOSGEB faizin yarısını karşılıyor, Halkbank kendi kredisini veriyor. Limitler ve şartlar yan yana.
13 Ekim 2026
- İstihdamı Koruma Destek Programı 2026 Başvuru Şartları
İstihdamı Koruma Destek Programı kredi başvuruları 31 Ekim 2026'ya kadar. Kimler başvurabilir, limit, faiz tavanı ve 12 puanlık desteğin …
13 Ekim 2026
- Halkbank Esnaf Kredisi Şartları 2026 (Kimler Alabilir?)
Halkbank Hazine destekli esnaf kredisinin başvuru şartları, istenen belgeler, kooperatif kefaleti ve faiz desteğini kaybettiren durumlar.
4 Ekim 2026
- Esnaf Kefalet Kredi Hesaplama 2026 (3 Aylık & Aylık)
2026 güncel %20 faiz oranıyla esnaf kefalet kredisi hesaplama: 3 ayda bir ve aylık taksitler, kooperatif kesintileri ve net ele geçen par…
3 Ekim 2026