Esnaf Kefalet Kredisi Hesaplama 2026 Taksit, Faiz ve Hazine Desteği
Esnaf kefalet kredisinde taksidi tek bir rakam belirlemez. Bankanın liste faizi, Hazine'nin faiz indirimi, vade, ödemesiz dönem ve masraflar birlikte maliyeti oluşturur. Aşağıdaki hesaplayıcı faiz indiriminizi uygulayıp size yansıyan faizi bulur; aylık taksidi, toplam faizi, Hazine desteğiyle ne kadar tasarruf ettiğinizi ve yıllık gerçek maliyeti gösterir.
- Kredi, Halkbank tarafından 9436 sayılı Cumhurbaşkanı Kararı kapsamında Hazine faiz desteğiyle kullandırılır. 1 Ocak 2025 ile 31 Aralık 2027 arasında kullandırılacak krediler kapsanır.
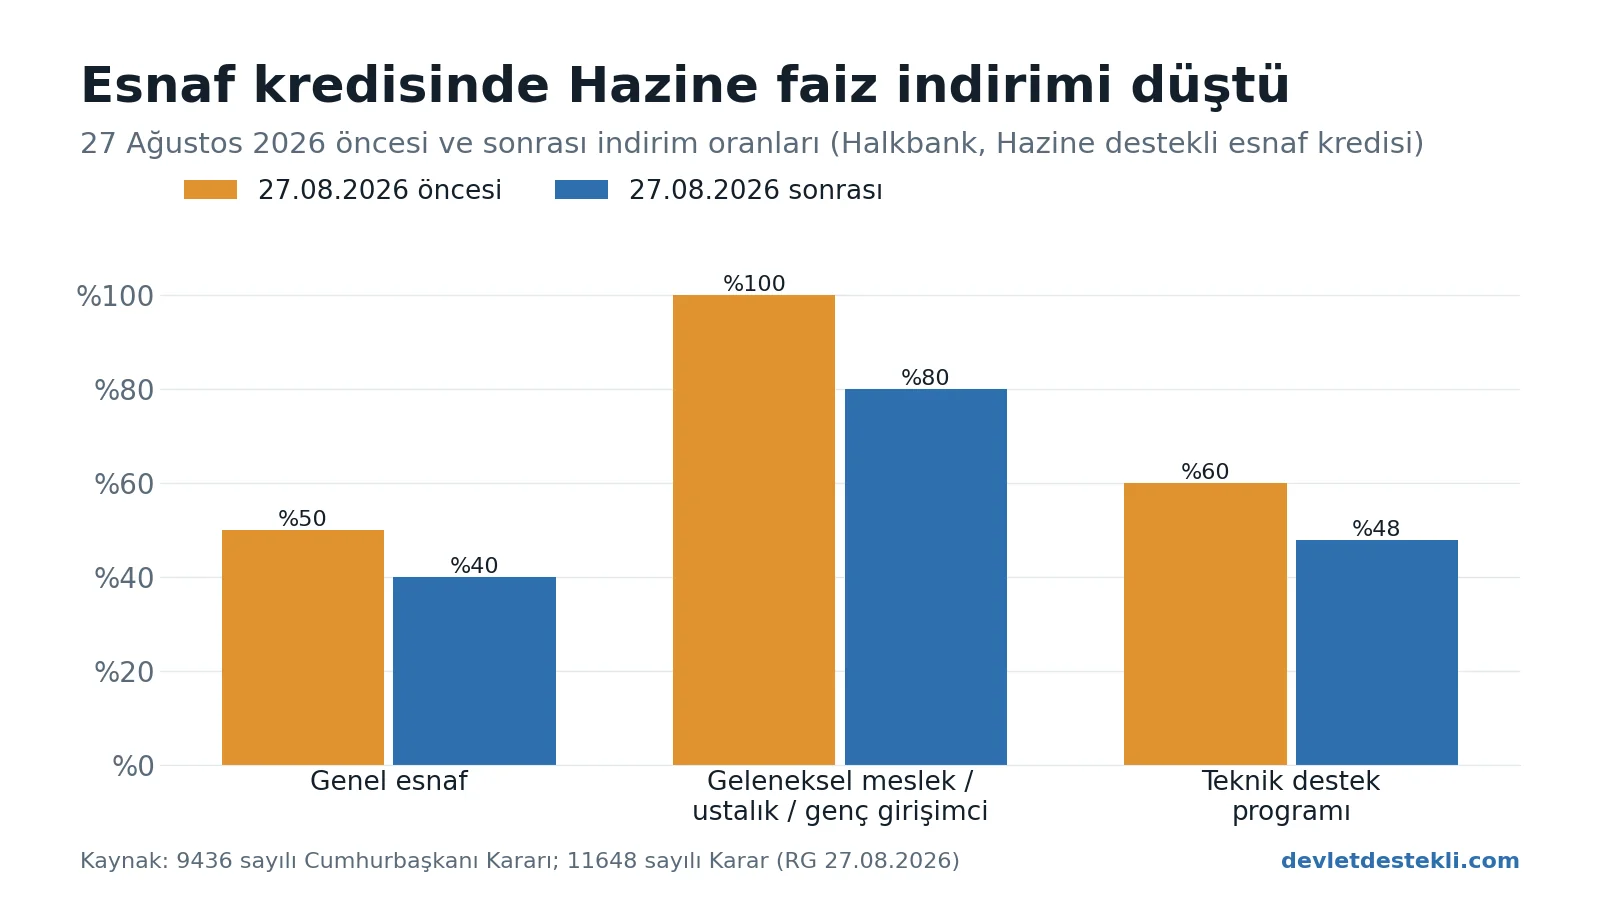
- 26 Ağustos 2026 tarihli, 27 Ağustos 2026'da Resmî Gazete'de yayımlanan 11648 sayılı Karar faiz indirimi oranlarını düşürdü: %50 → %40, %100 → %80, %60 → %48. Aynı Karar, vergi ve SGK borcu olanlara borcu kapatma yoluyla kredi kullanma imkânı da getirdi.
- Kredi limiti, vade, ödemesiz dönem ve teminat kararda yazmaz, bankanın kendi kurallarına bağlıdır. Güncel liste faizini Halkbank'tan öğrenip hesaplayıcıya siz girersiniz.
Esnaf Kefalet Kredisi Hesaplama Aracı
Alanları doldurdukça sonuç anında güncellenir. Bankadan aldığınız teklifteki faizi biliyorsanız "Bana teklif edilen faizi biliyorum" seçeneğini kullanın. Yalnızca liste faizini biliyorsanız indirim grubunuzu seçin. İşleyişi önce görmek isterseniz "Örnek değerlerle dene" düğmesine basın; örnekteki faiz varsayımsaldır, güncel bir oran değildir.
Liste faizini şubenizden, Halkbank'tan veya bağlı olduğunuz esnaf kefalet kooperatifinden öğrenebilirsiniz. Yıllık oran girerseniz 12'ye bölünerek aylığa çevrilir. Geleneksel meslek grubundaysanız ve %100 indirim uygulanıyorsa size yansıyan faiz sıfırdır, hesaplayıcıya gerek kalmaz.
Ek seçenekler: ödemesiz dönem, masraf, vergi
Sonuçlar bilgilendirme amaçlı tahmindir; bankanın resmî teklifi ya da bağlayıcı ödeme planı değildir. Eşit taksitli (anüite) ödeme varsayılır; gerçek plan bankanızın hesaplamasına göre küçük farklar gösterebilir.
Hesaplama aracı nasıl çalışır?
Araç üç hesap yapar:
- Size yansıyan faiz. Karar, Hazine faiz desteğini bankanın cari faiz oranı ile indirim uygulanarak esnafa yansıyan faiz oranı arasındaki fark olarak tanımlar (Karar, md. 5). Araç bunu net faiz = liste faizi × (1 − indirim oranı) biçiminde uygular. Örneğin liste faizi aylık %3,00 ve indiriminiz %40 ise size yansıyan faiz %1,80 olur.
- Taksit. Eşit taksitli (anüite) ödeme varsayılır: T = P × r ÷ (1 − (1 + r)−n). Burada P kredi tutarı, r aylık faiz, n taksit sayısıdır. Ödemesiz dönem girerseniz o aylarda yalnızca faiz ödenir, taksitler kalan aylara yayılır.
- Yıllık gerçek maliyet. Peşin masrafı düştükten sonra eline geçen tutar ile ödediğiniz taksitleri eşitleyen aylık oran (iç verim oranı) bulunur ve yıla bileşik olarak çevrilir: (1 + i)12 − 1. Masraf yoksa bu değer aylık faizin yıllık bileşik karşılığıdır, masraf ekledikçe yükselir. Teklifleri kıyaslarken bu rakama bakın.
"Hazine faiz desteğinin size katkısı" kutusu aynı kredinin indirimsiz liste faiziyle toplam faizini hesaplar ve aradaki farkı gösterir.
Esnaf kefalet kredisi nedir?
Günlük dilde "esnaf kefalet kredisi", Halkbank'ın esnaf ve sanatkârlara verdiği, Hazine faiz desteği taşıyan yatırım ve işletme kredisidir. Resmî adı 9436 sayılı Cumhurbaşkanı Kararı'nın başlığındaki gibidir: "Türkiye Halk Bankası Anonim Şirketince Esnaf ve Sanatkârlara Hazine Faiz Destekli Yatırım ve İşletme Kredisi".
"Kefalet" adı, kredinin Esnaf ve Sanatkârlar Kredi ve Kefalet Kooperatifleri (ESKKK) kefaletiyle verilebilmesinden gelir. Karar, Halkbank'ın krediyi kefalet olmadan ya da Türkiye Esnaf ve Sanatkârlar Kredi ve Kefalet Kooperatifleri Birlikleri Merkez Birliği'ne bağlı bölge birliklerine ortak kooperatiflerin kefaletiyle kullandırabileceğini söyler (Karar, md. 4).
Kredi 5570 sayılı Kanun'a dayanır ve faizin bir kısmını Hazine üstlenir. Bu destek her yıl bütçeye konulan ödenekle sınırlıdır ve banka ödeneğin aşılmaması için gerekli tedbirleri almak zorundadır (md. 5).
Hazine faiz indirimi oranları (27 Ağustos 2026 sonrası)
Hazine'nin faiz indirimi, hangi gruba girdiğinize göre değişir. 27 Ağustos 2026 tarihli Resmî Gazete'de yayımlanan 11648 sayılı Cumhurbaşkanı Kararı genel oranı %50'den %40'a, %100'lük oranı %80'e, %60'lık oranı %48'e indirdi. Liste faizi aynı kalsa bile size yansıyan faiz bu yüzden artabilir.
| Grup | Kimler | 27.08.2026 öncesi | 27.08.2026 sonrası |
|---|---|---|---|
| Genel | Aşağıdaki özel gruplar dışında, Karar kapsamındaki esnaf ve sanatkârlar | %50 | %40 |
| Geleneksel meslekler | Kaybolmaya yüz tutan geleneksel, kültürel, sanatsal değeri olan mesleklerde (el dokuma, bakır işlemeciliği, çini ve çömlek, sedef kakma, yorgancılık vb.) çalışan ve "Esnaf Vergi Muafiyet Belgesi" sahibi olanlar | %100 | %100 (değişiklik metninde yok) |
| Ustalık belgeli girişimci | Mesleki Eğitim Kanunu kapsamında, başvuru tarihinde en az 1 yıllık ustalık belgesi olan ve son 1 yıl içinde ustalık belgesiyle ilgili meslekte kendi adına işletme kurduğunu belgeleyenler | %100 | %80 |
| Genç girişimci | KOSGEB Geleneksel veya İleri Girişimci Eğitimi'ni bitiren, başvuru tarihinde 35 yaşını doldurmamış olanlar (300.000 TL'ye kadar, bir defaya mahsus; KOSGEB hibe ve faizsiz kredisinden yararlananlar hariç) | %100 | %80 |
| Teknik destek programı | Banka ile protokol yapan kuruluşların girişimcilik eğitimi, danışmanlık ve mentorluk programlarına katılan ve projesi onaylanan esnaf ve sanatkârlar | %60 | %48 |
Değişiklik metni %100'lük oranı yalnızca ikinci fıkranın (b) ve (c) bentleri için, yani ustalık belgeli ve genç girişimciler için %80'e çeker. Geleneksel meslek bendi (a) değişiklikte geçmiyor. Bu üç gruptan birden fazlasını sağlıyor olsanız bile %100 faiz destekli kredi yalnızca bir kez kullandırılır.
Resmî Gazete metni bu yeni oranları, borç şartını sağlayamayanların kredi kullanabildiği bent içinde sayıyor ("Bu kapsamda kullandırılacak kredilerde..."). Oranların tüm yeni kredilere mi, yoksa yalnızca borç kapatma yoluyla kullandırılan kredilere mi uygulanacağı metinden net okunmuyor. Hangi oranın kredinize uygulanacağını teklif aşamasında Halkbank'tan yazılı olarak isteyin. Hesaplayıcıdaki indirim seçenekleri bu tablodaki oranlara karşılık gelir.
Kimler başvurabilir? Şartlar neler?
Karar metnindeki başlıca şartlar şunlardır:
- Esnaf ve sanatkâr olmak. Esnaf ve sanatkârlar odasına kayıtlı olmanız ve faal olarak esnaflık yapmanız gerekir. Ticaret odasına kayıtlı bir ticari işletmenin ortağı ya da sahibi olmadığınıza dair taahhütname alınır (md. 8/2).
- Vergi ve SGK borcu bulunmaması. Kredi tahsisinden en çok 15 gün önce alınmış yazıyla, vergi dairelerine 6183 sayılı Kanun'un 22/A maddesi kapsamında vadesi geçmiş borcunuzun ve sosyal güvenlik prim borcunuzun bulunmadığı belgelenir. Borç varsa yeniden yapılandırılmış ve yapılandırma bozulmamış olmalıdır (md. 7/5).
- Vadesi geçmiş kredi borcu olmaması. Ertelenmiş, taksitlendirilmiş veya yapılandırılmış kredi borcu olup vadesi/taksit vadesi geçmiş olanlara ve tasfiye olunacak alacaklar hesabında borcu bulunanlara, borç tamamen ödenmeden kredi açılmaz (md. 7/1).
- Kredi sayısı sınırı. Geriye dönük bir yıl içinde en fazla üç faiz indirimli kredi kullanabilirsiniz; geri ödemesi devam eden faiz indirimli kredi hesabı sayısı toplamda üçü geçemez (md. 7/4).
- Diğer kamu desteği sınırı. Başvuru tarihinden önceki son 3 yılda diğer kamu kurumlarından toplam 100.000 TL'nin üzerinde faiz ve/veya hibe desteği alanlara, aynı işletme için aynı konuda bu destekli kredi verilmez (md. 7/6). Bazı afet ve deprem destek programları bu hükmün dışındadır.
27 Ağustos 2026 tarihli değişiklik bu borç şartına bir çıkış yolu ekledi. Vadesi geçmiş vergi ya da SGK prim borcu yüzünden şartı sağlayamıyorsanız, aşağıdaki iki yoldan biriyle yine de kredi kullanabilirsiniz (Karar, md. 7/5, değişik hâliyle):
- Borcu kredi parasıyla kapatma. Hazine faiz destekli kredinin en çok %25'ine denk gelen tutar, önce sizin adınıza ilgili tahsil dairelerine borç için yatırılır. Bu tutar kredi büyüklüğü ne olursa olsun bir yıl içinde toplam 300.000 TL'yi aşamaz. Borç faizine uygulanacak Hazine indirim oranı %25'tir. Borç ödemesinin ardından kredi size kullandırılır. Borç ödemesi için kullanılan kredi, üç faiz indirimli kredi sınırının (md. 7/4) dışında tutulur.
- Düşürülen indirim oranları. Aynı hükmün (b) bendi, bu kapsamda kullandırılacak kredilerde %50'lik indirimin %40'a, ikinci fıkranın (b) ve (c) bentlerindeki %100'ün %80'e, %60'ın %48'e indirilmesini öngörür.
Bu yolun işleyişi, belgeleri ve limitleri için Halkbank'a başvurun. Karar metni uygulamanın ayrıntısını bankanın kendi kurallarına bırakıyor.
Kredi limiti, vade ve ödemesiz dönem Kararda nasıl geçiyor?
Birçok sitede "azami limit şu kadar, vade şu kadar" diye sabit rakamlar dolaşıyor. Karar'ın 4. maddesine göre kredi değerliliğinin ve tahsis kriterlerinin belirlenmesi, kredi limitleri, vadeleri, yatırım ve ödemesiz dönemleri, teminatlandırma, özkaynak oranları ve geri ödeme koşulları bankanın kendi usul ve mevzuatı içinde yürütülür.
Limit ve vade Karar'da sabit değildir. Kredi değerliliğinize, kredinin türüne (yatırım veya işletme) ve bankanın o günkü uygulamasına göre değişir. Hesaplayıcıda sabit limit bu yüzden yok: tutarı ve vadeyi siz girer, uygun olup olmadığını bankaya sorarsınız.
Krediyi nasıl kullanabilirsiniz? Fatura ve harcama şartı
Hazine destekli kredi, esnaflık faaliyetinizin finansmanı içindir. Karar şu sınırlamaları getirir:
- Yasak kullanımlar. Krediyi faaliyet alanınız dışında kıymetli maden ve döviz alımında, diğer yüksek riskli finansal araçlarda, portföy yönetim şirketlerinde ve aracı kurumlarda, başka bir kredi verende ya da herhangi bir yatırım aracında kullanmayacağınıza dair taahhütname alınır. Harcama yapılıncaya kadar bankada tutulan vadeli mevduat bu yasağın dışındadır. Amaç dışı kullanım veya gerçeğe aykırı beyan halinde kredi desteğin dışına çıkarılır ve o zamana kadar ödenen Hazine faiz desteği tutarları geri alınır (md. 8/4).
- 2027 için fatura şartı. 1 Ocak ile 31 Aralık 2027 arasında kullanacağınız kredilerde, tutarın en az %33'ünün harcanacağı yeri bildirmeniz ve harcamayı e-fatura ve/veya fatura kayıt sistemi üzerinden oluşturulan faturayla belgelemeniz gerekir. Kredi tutarı, faturanın iptal süresi dolduğu günün sonunda alacaklılarınıza aktarılarak kullandırılır. Fatura iptal edilirse ya da oran sağlanamazsa kredi desteğin dışına çıkarılır (md. 8/3).
- Vergi mükellefiyeti. Mükellefiyetiniz sona erer ve 3 ay içinde yeniden esnaflık faaliyetine başlamazsanız, mevcut krediniz Hazine faiz desteğinden çıkarılır (md. 8/1).
Taksidi geciktirirseniz ne olur?
Karar'a göre vadesinde veya taksit vadesinde ödenmeyen tutarlar için Hazine faiz desteği hesaplanmaz. Geciken tutarlar bankanın mevzuatı çerçevesinde tahsil edilir (md. 7/2). Haksız yere destek aldığı tespit edilenler, kredi kullandırım tarihinden itibaren 5 yıl boyunca Hazine faiz destekli kredi uygulamasından yararlandırılmaz (md. 5/7).
Örnek hesaplamalar (varsayımsal)
Tablo, aracın nasıl sonuç verdiğini göstermek için hazırlandı. Liste faizi aylık %3,00 olarak varsayılmıştır; bu, güncel bir Halkbank oranı değildir. Kredi tutarı 500.000 TL, vade 24 ay, ödemesiz dönem ve masraf yoktur.
| Durum | Size yansıyan aylık faiz | Aylık taksit | Toplam faiz | Toplam ödeme |
|---|---|---|---|---|
| İndirimsiz (liste faizi) | %3,00 | 29.523,71 TL | 208.568,99 TL | 708.568,99 TL |
| Genel esnaf (%40 indirim) | %1,80 | 25.840,42 TL | 120.170,02 TL | 620.170,02 TL |
| Teknik destek programı (%48) | %1,56 | 25.136,34 TL | 103.272,20 TL | 603.272,20 TL |
| Geleneksel meslek / ustalık / genç girişimci (%80) | %0,60 | 22.431,65 TL | 38.359,63 TL | 538.359,63 TL |
Aynı varsayımla, genel esnaf için %40 indirimin sağladığı tasarruf 208.568,99 − 120.170,02 = 88.398,97 TL'dir. %80 indirimde bu tasarruf 170.209,36 TL'ye çıkar. İndirim grubu toplam faizi bu kadar değiştirdiği için hangi gruba girdiğinizi başvurmadan önce bankayla netleştirin.
Ödemesiz dönemin etkisini görmek için başka bir varsayım: 300.000 TL kredi, 18 ay vade, ilk 3 ay yalnızca faiz, aylık net faiz %1,80. İlk üç ay her ay 5.400,00 TL faiz ödenir, kalan 15 ay taksit 22.999,74 TL olur. Ödemesiz dönem nakit akışını rahatlatır, toplam faizi artırır.
60 ay vadeli esnaf kredisi hesaplama, vadeyi uzatmak neye mal olur?
Vade uzadıkça aylık taksit düşer, ama faiz daha uzun süre işlediği için toplam faiz hızla artar. Tablo, 500.000 TL krediyi aylık %1,80 net faizle (varsayımsal) farklı vadelerde gösteriyor:
| Vade | Aylık taksit | Toplam faiz | Toplam ödeme |
|---|---|---|---|
| 36 ay | 18.991,92 TL | 183.708,97 TL | 683.708,97 TL |
| 48 ay | 15.644,66 TL | 250.943,71 TL | 750.943,71 TL |
| 60 ay | 13.695,98 TL | 321.758,99 TL | 821.758,99 TL |
36 aydan 60 aya çıkmak, aylık taksidi yaklaşık 5.300 TL düşürür; karşılığında 138.000 TL'den fazla ek faiz ödersiniz. Taksiti rahat karşılayabiliyorsanız kısa vade genellikle daha ucuza gelir.
Bankanın size verebileceği en uzun vade Karar'da sabit değildir; kredinin türüne, kredi değerliliğinize ve bankanın uygulamasına bağlıdır (Karar, md. 4). Dolayısıyla 60 ay vadeli teklif alıp alamayacağınızı Halkbank'a sorun. Teklif gelirse vadeyi hesaplayıcıda 60 ay yapıp bankanın taksidiyle kendi hesabınızı karşılaştırabilirsiniz.
500 bin, 750 bin, 1 milyon TL esnaf kredisi taksidi
Tablo, aylık %1,80 net faizle (varsayımsal, güncel bir oran değildir) tutar ve vadeye göre aylık taksitleri veriyor. Kendi faizinizle aynı tabloyu hesaplayıcının altında bulabilirsiniz, faizi girince otomatik güncellenir.
| Kredi tutarı | 12 ay | 24 ay | 36 ay | 48 ay | 60 ay |
|---|---|---|---|---|---|
| 300.000 TL | 28.020,59 | 15.504,25 | 11.395,15 | 9.386,80 | 8.217,59 |
| 500.000 TL | 46.700,99 | 25.840,42 | 18.991,92 | 15.644,66 | 13.695,98 |
| 750.000 TL | 70.051,48 | 38.760,63 | 28.487,87 | 23.466,99 | 20.543,97 |
| 1.000.000 TL | 93.401,98 | 51.680,84 | 37.983,83 | 31.289,32 | 27.391,97 |
| 1.500.000 TL | 140.102,97 | 77.521,25 | 56.975,75 | 46.933,98 | 41.087,95 |
Tablodaki tutarlar kredi alabileceğiniz miktarı göstermez. Limiti banka belirler.
Sık sorulan sorular
Esnaf kefalet kredisi faiz oranı kaçtır?
Karar bir faiz oranı belirlemez. Size yansıyan faiz, bankanın kooperatif kredilerine özgü kaynak maliyetini dikkate alarak belirlediği cari faizden, grubunuza göre uygulanan indirim düşülerek bulunur (md. 5). Liste faizi değişebildiği için bu sayfada sabit oran yazmıyoruz. Halkbank'tan öğrenip hesaplayıcıya girmeniz doğru sonuç verir.
27 Ağustos 2026'da ne değişti?
11648 sayılı Cumhurbaşkanı Kararı ile %50'lik indirim oranı %40'a, ikinci fıkranın (b) ve (c) bentlerindeki %100'lük oran %80'e, %60'lık oran %48'e indi. Aynı Karar vergi ve SGK borcu yüzünden şartı sağlayamayanlara borcu kredi parasıyla kapatma yolunu açtı. Değişiklik yayımı tarihinde yürürlüğe girdi.
1 milyon TL esnaf kredisinin taksidi ne kadar olur?
Taksit faize ve vadeye bağlıdır. Aylık %1,80 net faizle (varsayımsal) 1.000.000 TL kredinin 36 ay vadede taksidi 37.983,83 TL, 60 ay vadede 27.391,97 TL olur. Kendi faizinizle hesaplamak için yukarıdaki aracı kullanın.
Kredi limiti ve vadesi ne kadar?
Karar bunları sabitlemez. Limit, vade ve ödemesiz dönem bankanın kurallarına ve kredi değerliliğinize göre belirlenir. İnternetteki sabit "azami limit" rakamlarını doğrulamadan esas almayın.
Vergi veya SGK borcum varsa kredi alabilir miyim?
Kural olarak vadesi geçmiş vergi ve SGK prim borcunuzun olmadığını gösteren, en çok 15 gün önce alınmış bir yazı gerekir. Borç yeniden yapılandırılmış ve yapılandırma bozulmamışsa şart karşılanmış sayılır. 27 Ağustos 2026 değişikliğiyle borcunuz varsa kredi parasının en çok %25'iyle borcu kapatıp kredi kullanma yolu açıldı (bu tutar bir yıl içinde toplam 300.000 TL'yi aşamaz). Uygulamayı Halkbank'tan teyit edin.
Aynı anda kaç faiz indirimli krediyle çalışabilirim?
Geriye dönük bir yıl içinde en fazla üç faiz indirimli kredi kullanabilirsiniz ve geri ödemesi devam eden faiz indirimli kredi hesabı sayısı üçü geçemez.
Kredi parasıyla altın, döviz veya yatırım aracı alabilir miyim?
Hayır. Faaliyet alanınız dışında kıymetli maden ve döviz alımında ve diğer yüksek riskli finansal araçlarda kullanmayacağınıza dair taahhütname verirsiniz. Amaç dışı kullanım halinde kredi desteğin dışına çıkarılır ve Hazine'nin ödediği faiz desteği geri alınır.
"Yıllık gerçek maliyet" neden aylık faizin 12 katından farklı?
Aylık faiz her ay kalan borca işlendiği için yıllık etkisi basit çarpımdan büyüktür (bileşik etki). Peşin masraf kesilirse eline geçen tutar azalır ama taksitler tam tutar üzerinden hesaplanır, bu da gerçek maliyeti yükseltir. "Yıllık gerçek maliyet" kutusu iki etkiyi birlikte hesaba katar. Teklifleri kıyaslarken bu değere bakın.
Bu araç bankanın hesabıyla birebir aynı sonucu verir mi?
Eşit taksit varsayımıyla standart finans formülü kullanılır. Banka gün sayısı, ay sonu kuralı, masraf kalemleri ve vergi uygulaması yüzünden küçük farklar çıkarabilir. Bağlayıcı olan bankanın verdiği ödeme planıdır.
Başvuru öncesi kontrol listesi
- Hangi indirim grubuna (%40, %80, %48) girdiğinizi ve bunu hangi belgeyle kanıtlayacağınızı bankayla netleştirin.
- Bankadan güncel liste faizini, masrafları ve (varsa) ödemesiz dönemi yazılı olarak isteyin.
- Vergi dairesinden ve SGK'dan, tahsisten en çok 15 gün önce alınmış "vadesi geçmiş borcu yoktur" yazısını hazırlayın.
- Hesaplayıcıda hem liste faiziyle hem de teklif edilen faizle sonuç alıp yıllık gerçek maliyeti karşılaştırın.
- Kredinin kullanım amacına (yasak kullanımlar, 2027 için fatura şartı) uygun bir harcama planı yapın.
- Taksit tarihlerini takvime işleyin. Geciken tutarda Hazine desteği işlemez.
Önemli not: Bu sayfa bilgilendirme amaçlıdır; kişisel finansal tavsiye ya da bankanın resmî teklifi değildir. Kredi koşulları ve Hazine destek oranları değişebilir, karar vermeden önce güncel şartları Halkbank'tan ve ilgili mevzuattan teyit edin. Başvuru DevletDestekli.com üzerinden yapılmaz, resmî başvuru Halkbank şubelerinden yapılır. Kullandığımız resmî metinlerin bağlantıları sayfanın sonundaki "Kaynaklar" bölümünde.
Uzman Görüşü
Esnaf kredisinde en sık takılınan yer vergi ve SGK borcu şartı. Vergi dairesinden ve SGK'dan alacağınız "vadesi geçmiş borcu yoktur" yazısı, kredi tahsisinden en çok 15 gün önce alınmış olmalı; erken alınan yazı işe yaramaz. Borcunuzu yapılandırdıysanız taksitleri aksatmayın; yapılandırma bozulursa şart sağlanmamış sayılır. 2027'de kullanılacak kredilerde fatura şartı da başlıyor, harcamalarınızı e-fatura ile belgelemeye şimdiden alışın.
Sahadan Görüş
Esnaf olarak kredi konuşulurken en çok taksit tutarına bakıldığını görüyorum. Oysa işyerinde asıl rahatlatan, ödeme planının aylık kazancın ne zaman geldiğiyle uyumlu olması. Satışların mevsimsel dalgalandığı işlerde taksit gününü ve vadeyi buna göre düşünmek gerekiyor. Hesaplama aracını tek seferlik bir rakam öğrenmek için değil, vadeyi ve tutarı değiştirip yan yana denemek için kullanmak işe yarıyor. Başvurudan önce odanıza ve bankanıza güncel şartları sormak da iyi bir alışkanlık, çünkü koşullar dönem dönem değişebiliyor.
Güncelleme notları
- Son güncelleme: — Metin 9436 sayılı Karar ve 27 Ağustos 2026 tarihli 11648 sayılı Karar ile yeniden doğrulanıp yeniden yazıldı; vergi/SGK borcu olanlara getirilen kredi yolu (borcun kredi ile kapatılması, %25, yıllık 300.000 TL sınırı) eklendi; indirim oranlarının kapsamı ve geleneksel meslek grubunun değişiklik metninde yer almadığı düzeltildi; madde atıfları düzeltildi — 11648 sayılı Cumhurbaşkanı Kararı, Resmî Gazete 27 Ağustos 2026 (Sayı 33353)
Kaynaklar
- Halk Bankası esnaf ve sanatkârlara Hazine faiz destekli kredi Kararı (9436, değişikliklerle)Resmî Gazete / Mevzuat
- Halkbank Esnaf/KOBİ sayfasıBanka Resmî Kaynağı
Sorular ve cevaplar
İlgili içerikler
- Halkbank Esnaf Kredisi Şartları 2026 Kimler Alabilir, Hangi Belgeler İsteniyor?
Halkbank Hazine destekli esnaf kredisinin başvuru şartları, istenen belgeler, kooperatif kefaleti ve faiz desteğini kaybettiren durumlar;…
4 Ekim 2026