Halkbank Esnaf Kefalet Kredi Hesaplama 2026 Taksit
Esnaf kefalet kredisinde 500.000 TL, 48 ay vadede, size yansıyan yıllık %20 faizle (genel esnaf, vergi ve SGK borcu yok) aylık eşit taksit 15.215,18 TL, toplam faiz 230.328,70 TL olur. Taksidi tek bir rakam belirlemez: bankanın liste faizi, Hazine'nin faiz indirimi, vade, ödemesiz dönem ve masraflar birlikte maliyeti oluşturur. Aşağıdaki hesaplayıcı faiz indiriminizi uygulayıp size yansıyan faizi bulur; aylık taksidi, toplam faizi, Hazine desteğiyle ne kadar tasarruf ettiğinizi ve yıllık gerçek maliyeti gösterir.
Esnaf Kefalet Kredisi Hesaplama Aracı
Araç güncel varsayımlarla dolu açılır: 500.000 TL, 48 ay ve genel esnaf için size yansıyan yıllık %20 faiz. Vergi ve SGK borcunuz varsa faizi %24 olarak yazın. Kendi değerlerinizi girdikçe sonuç anında güncellenir. Bankanın liste faizini ve indirim grubunuzu kendiniz girmek isterseniz "Liste faizini giriyorum" seçeneğini kullanın. Kooperatifiniz 3 ayda bir ya da 6 ayda bir ödeme planı veriyorsa "Ödeme planı" kutusundan kooperatif planını seçin.
Liste faizini şubenizden, Halkbank'tan veya bağlı olduğunuz esnaf kefalet kooperatifinden öğrenebilirsiniz. Başlangıçta size yansıyan yıllık %20 faiz (genel esnaf, vergi ve SGK borcu yok) varsayılır. Borcunuz varsa %24 yazın; bankanızın ya da kooperatifinizin teklifi farklıysa teklifteki oranı girin. Yıllık oran girerseniz 12'ye bölünerek aylığa çevrilir. Geleneksel meslek grubundaysanız ve %100 indirim uygulanıyorsa size yansıyan faiz sıfırdır, hesaplayıcıya gerek kalmaz.
Kesintiler ve ek seçenekler: peşin kesinti, ödemesiz dönem, vergi
Aylık eşit taksit seçiminde anüite, kooperatif planında eşit anapara ve gün esaslı faiz hesaplanır. Sonuçlar bilgilendirme amaçlıdır.
Bu yazıda neler var?
- Kredi, Halkbank tarafından 9436 sayılı Cumhurbaşkanı Kararı kapsamında Hazine faiz desteğiyle kullandırılır. 1 Ocak 2025 ile 31 Aralık 2027 arasında kullandırılacak krediler kapsanır.
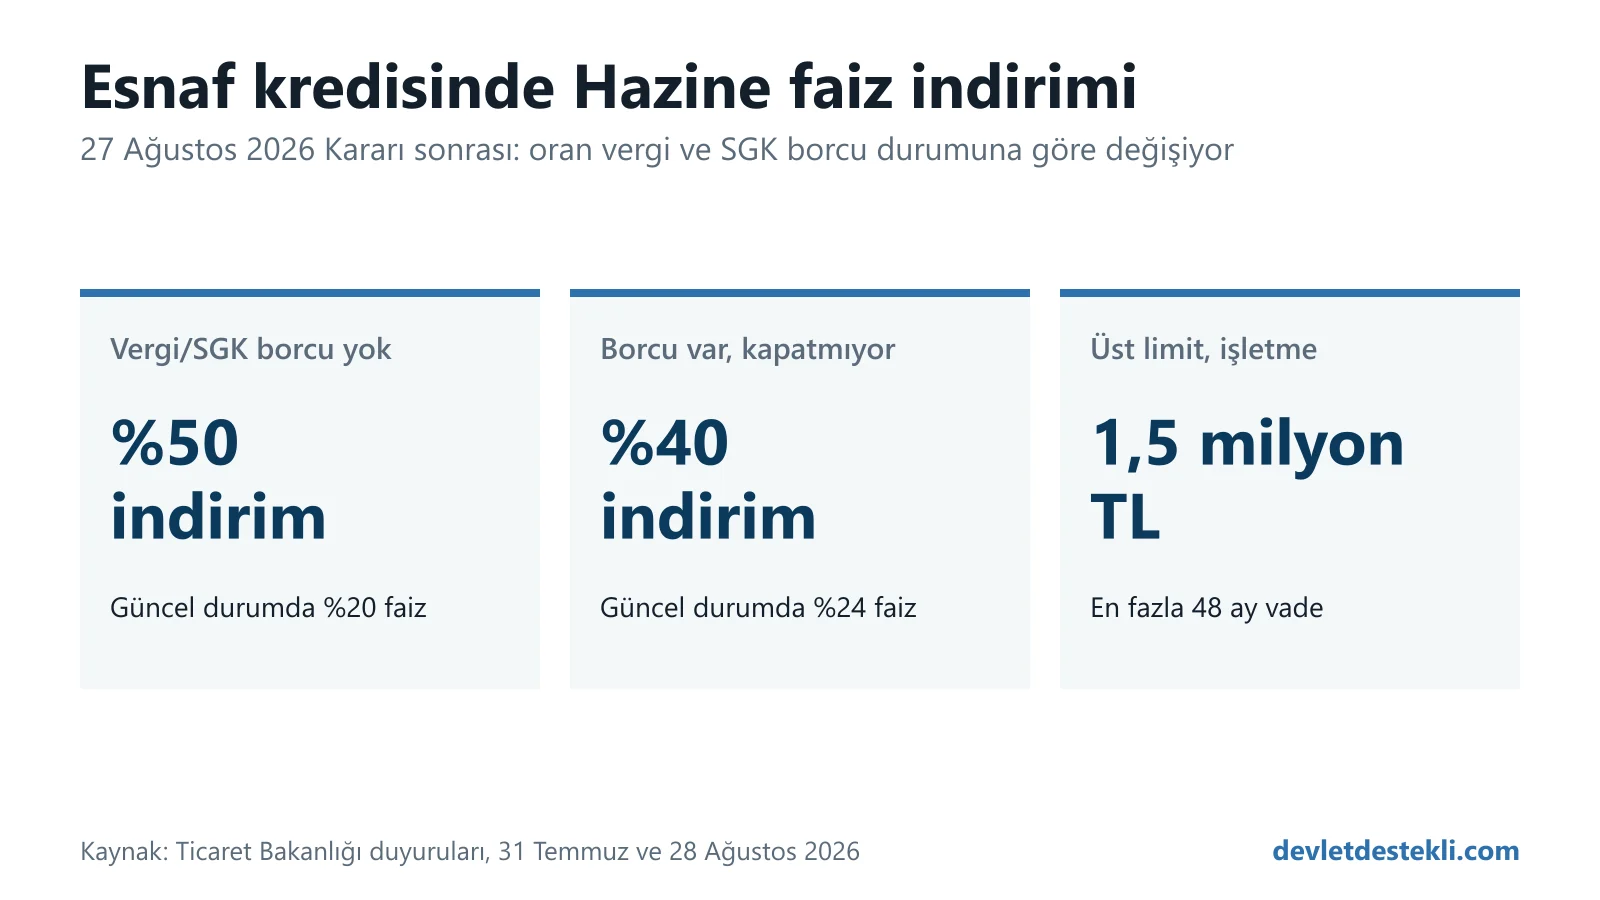
- Vergi ve SGK borcu olmayan esnafta Hazine faiz indirimi %50 olarak sürüyor; Ticaret Bakanlığı'nın 28 Ağustos 2026 duyurusuna göre bu, güncel durumda %20 faiz oranına karşılık geliyor. 27 Ağustos 2026'da Resmî Gazete'de yayımlanan 11648 sayılı Karar, borcu olup kapatmayan esnaf için oranları düşürdü: %50 → %40 (%24 faize karşılık gelir), %100 → %80, %60 → %48. Aynı Karar, vergi ve SGK borcu olanlara borcu kredi parasıyla kapatma imkânı da getirdi.
- Kredi limiti ve vade Kararda yazmaz; Ticaret Bakanlığı'nın 31 Temmuz 2026 duyurusuna göre Hazine faiz destekli kredilerde üst sınırlar işletme kredisinde 1,5 milyon TL ve 48 ay, yatırım kredisinde 3,5 milyon TL ve 60-72 aydır. Size verilecek limit, ödemesiz dönem ve teminat bankanın kendi kurallarına bağlıdır. Güncel liste faizini Halkbank'tan öğrenip hesaplayıcıya siz girersiniz.
Hesaplama aracı nasıl çalışır?
Araç üç hesap yapar. Ödeme planı olarak aylık eşit taksit ya da kooperatif planı (eşit anapara, 3 ya da 6 ayda bir) seçebilirsiniz:
- Size yansıyan faiz. Karar, Hazine faiz desteğini bankanın cari faiz oranı ile indirim uygulanarak esnafa yansıyan faiz oranı arasındaki fark olarak tanımlar (Karar, md. 5). Araç bunu net faiz = liste faizi × (1 − indirim oranı) biçiminde uygular. Örneğin liste faizi aylık %3,00 ve indiriminiz %40 ise size yansıyan faiz %1,80 olur.
- Taksit. Aylık eşit taksitli (anüite) planda formül şöyledir: T = P × r ÷ (1 − (1 + r)−n). Burada P kredi tutarı, r aylık faiz, n taksit sayısıdır. Ödemesiz dönem girerseniz o aylarda yalnızca faiz ödenir, taksitler kalan aylara yayılır.
- Yıllık gerçek maliyet. Peşin masrafı düştükten sonra eline geçen tutar ile ödediğiniz taksitleri eşitleyen aylık oran (iç verim oranı) bulunur ve yıla bileşik olarak çevrilir: (1 + i)12 − 1. Masraf yoksa bu değer aylık faizin yıllık bileşik karşılığıdır, masraf ekledikçe yükselir. Teklifleri kıyaslarken bu rakama bakın.
"Hazine faiz desteğinin size katkısı" kutusu aynı kredinin indirimsiz liste faiziyle toplam faizini hesaplar ve aradaki farkı gösterir. "Elinize geçen net tutar" kartı, girdiğiniz peşin kesintiyi kredi tutarından düşer.
Kooperatif ödeme planı ve hesaplama modelleri
Kooperatif kefaletli kredilerde ödeme planı çoğu zaman eşit anapara ve gün esaslı faizle hazırlanır. Anapara her dönem eşit parçalara bölünür, faiz ise kalan anaparaya dönemdeki gün sayısı kadar işletilir. Faiz formülü: kalan anapara × yıllık faiz oranı × dönemdeki gün sayısı ÷ 360. Faiz kalan bakiyeye işlediği için taksitler küçülerek gider.
Bu yöntemi bir kooperatifin yayımladığı örnek planla gösterelim. Plan 5 Ocak 2026 tarihli: 100.000 TL, yıllık %20 faiz, 48 ay vade, üç ayda bir ödeme, yani 16 taksit. Her taksitte anapara 100.000 ÷ 16 = 6.250 TL olur.
- İlk dönem 91 gündür. Faiz: 100.000 × 0,20 × 91 ÷ 360 = 5.055,56 TL.
- Birinci taksit: 6.250 anapara + 5.055,56 faiz + 250 komisyon = 11.555,56 TL.
- Kalan anapara 93.750 TL olur. İkinci dönem de 91 gündür: 93.750 × 0,20 × 91 ÷ 360 = 4.739,58 TL.
- İşlem 16 kez tekrarlanır. Planın toplam faizi 43.125 TL çıkar.
Bu planın faiz sütununu bağımsız olarak yeniden hesapladık, her taksit kuruşuna kadar tuttu. Dönemlerin gün sayısı (90, 91 ya da 92) kredinin kullandırıldığı güne bağlıdır. İlk taksitin 91 gün çıkması, 5 Nisan 2026 tarihinin pazar gününe denk gelmesi nedeniyle vadenin ilk iş günü olan pazartesiye kaymasından veya kullandırım gününün dahil edilmesinden kaynaklanır; sonraki 15 taksitin tamamında gerçek takvim günleri (Actual/360) esas alınır.
3 aylık ve 6 aylık ödeme hangisi avantajlı?
Ticaret Bakanlığı'nın kooperatif sayfasına göre azami taksit periyodu 3 aydan 6 aya, toplam geri ödeme süresi 36 aydan 48 aya çıkarılmıştır. Periyodu uzattığınızda taksit sayısı azalır, her taksit büyür, anapara daha geç ödendiği için toplam faiz artar.
| Ödeme periyodu | Taksit sayısı | İlk taksit | Toplam faiz |
|---|---|---|---|
| Aylık | 48 | 3.750 TL | 41.404 TL |
| 3 aylık | 16 | 11.361 TL | 43.108 TL |
| 6 aylık | 8 | 22.556 TL | 45.625 TL |
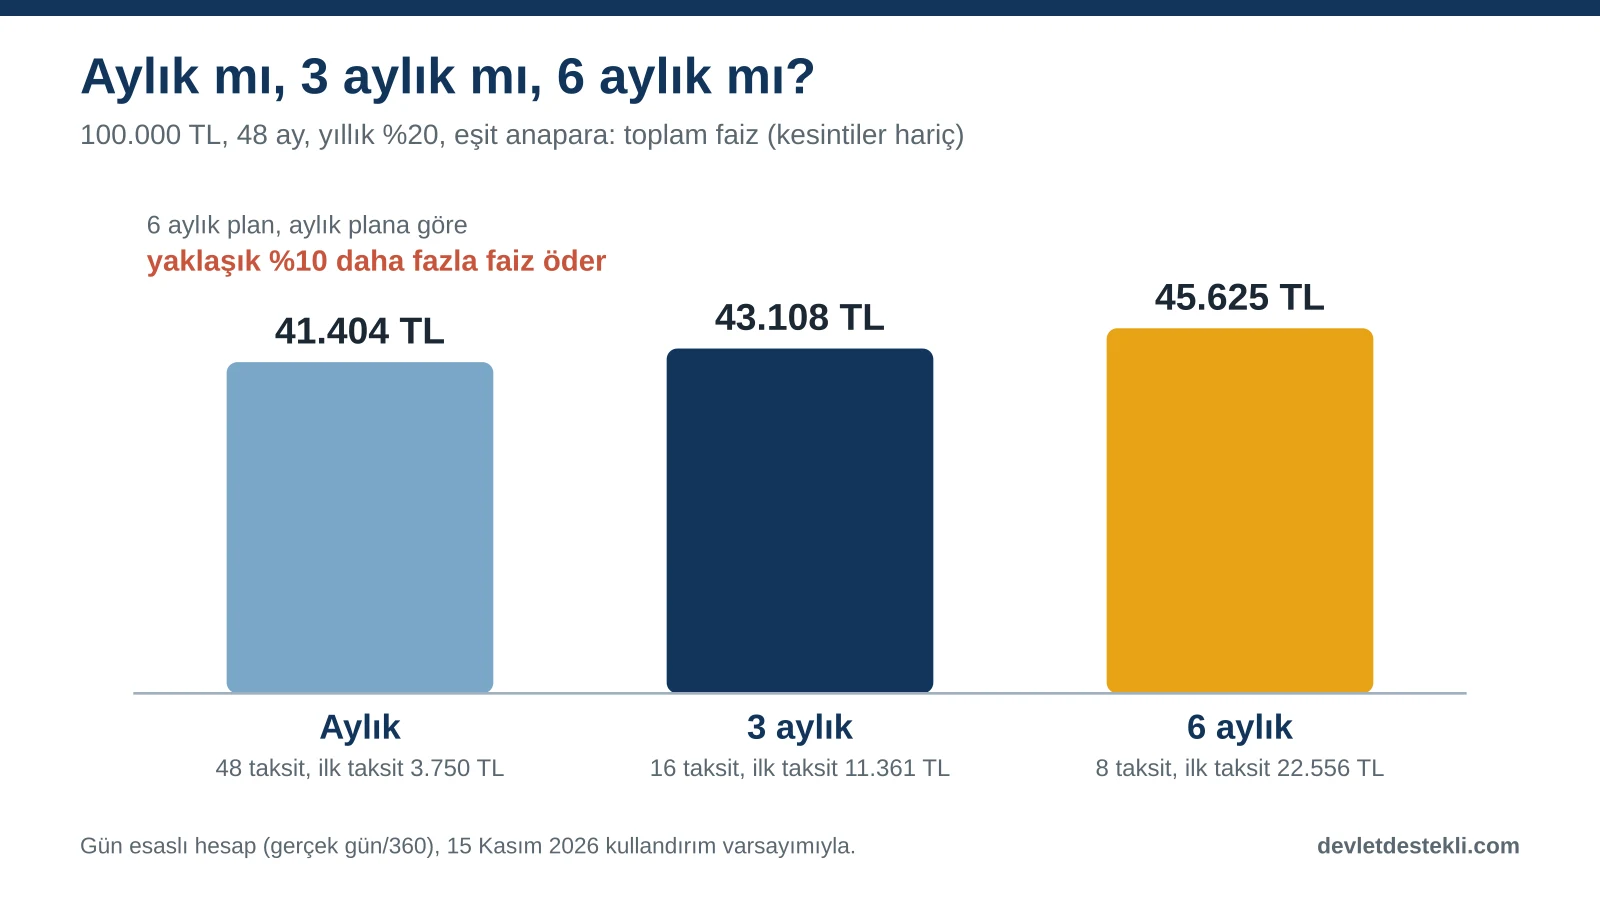
Geliriniz sezonluksa 6 aylık plan ödemeyi gelirin geldiği döneme denk getirmenizi sağlar. Geliriniz her ay düzenliyse aylık plan en az faiz öder. 3 aylık plan, 6 aylık plana göre yaklaşık %5,5 daha az faiz öder.
Kooperatif planı ile aylık eşit taksit arasındaki fark
Aylık eşit taksit (anüite) planında her ay aynı tutarı ödersiniz, eşit anapara planında ise taksitler azalarak gider. Aynı 100.000 TL, 48 ay ve yıllık %20 için aylık eşit taksit 3.043,04 TL olur ve toplam faiz 46.065,74 TL tutar. Aylık eşit anapara planında toplam faiz 41.404 TL'dir, ilk taksit 3.750 TL ile başlar ve 2.119 TL'ye düşer.
Bu sayfadaki hesaplama aracımız hem kooperatiflerin uyguladığı 3 veya 6 aylık eşit anapara ve gün esaslı azalan taksitli planı hem de bankaların standart aylık eşit taksitli (anüite) modelini destekler. Aracın "Ödeme planı" alanından kooperatifinizin kullandığı ödeme şeklini seçerek iki modeli anında karşılaştırabilirsiniz. Aynı kredi için aylık eşit taksit, eşit anaparaya göre yaklaşık 4.660 TL, 3 aylık kooperatif planına göre ise yaklaşık 2.960 TL daha fazla toplam faiz üretir; çünkü eşit anapara modelinde borç her dönem eşit parçalarla düşer ve faiz kalan bakiye üzerinden azalarak hesaplanır.
Kesintiler ve elinize geçen net tutar
Kooperatif kefaletli kredilerde kredi tutarının tamamı elinize geçmez. Ticaret Bakanlığı'na göre kooperatif adına dört kesinti yapılır: bloke sermaye (sonradan ortağa iade edilir), yıllık masraf karşılığı, risk fonu ve üst kuruluş katılım payı. Oranları kooperatife göre değişir.
Örnek planda 100.000 TL'lik krediden elinize 94.900 TL geçiyor. Peşin kesinti 5.100 TL'dir, bunun 2.000 TL'si bloke sermayedir ve kredi bitiminde iade edilir. Taksitlere ayrıca masraf ve komisyon ekleniyor. 16 taksitin toplamı 147.875 TL olur.
Kesinti oranlarının zaman içinde değiştiğini de not edin. Ticaret Bakanlığı'nın Haziran 2012 tarihli kooperatif raporunda kefaletli kredilerden toplam %7 kesinti yapıldığı yazıyor: %3 bloke sermaye (borç ödenince iade edilir), %2 masraf karşılığı, %1 risk fonu ve %1 üst kuruluş katılım payı. Bloke sermaye iade edildiği için net kesinti o dönemde kredinin %4'ü düzeyindeydi. Yukarıdaki 2026 tarihli örnek planda ise peşin kesinti %5,1 ve bloke sermaye %2'dir.
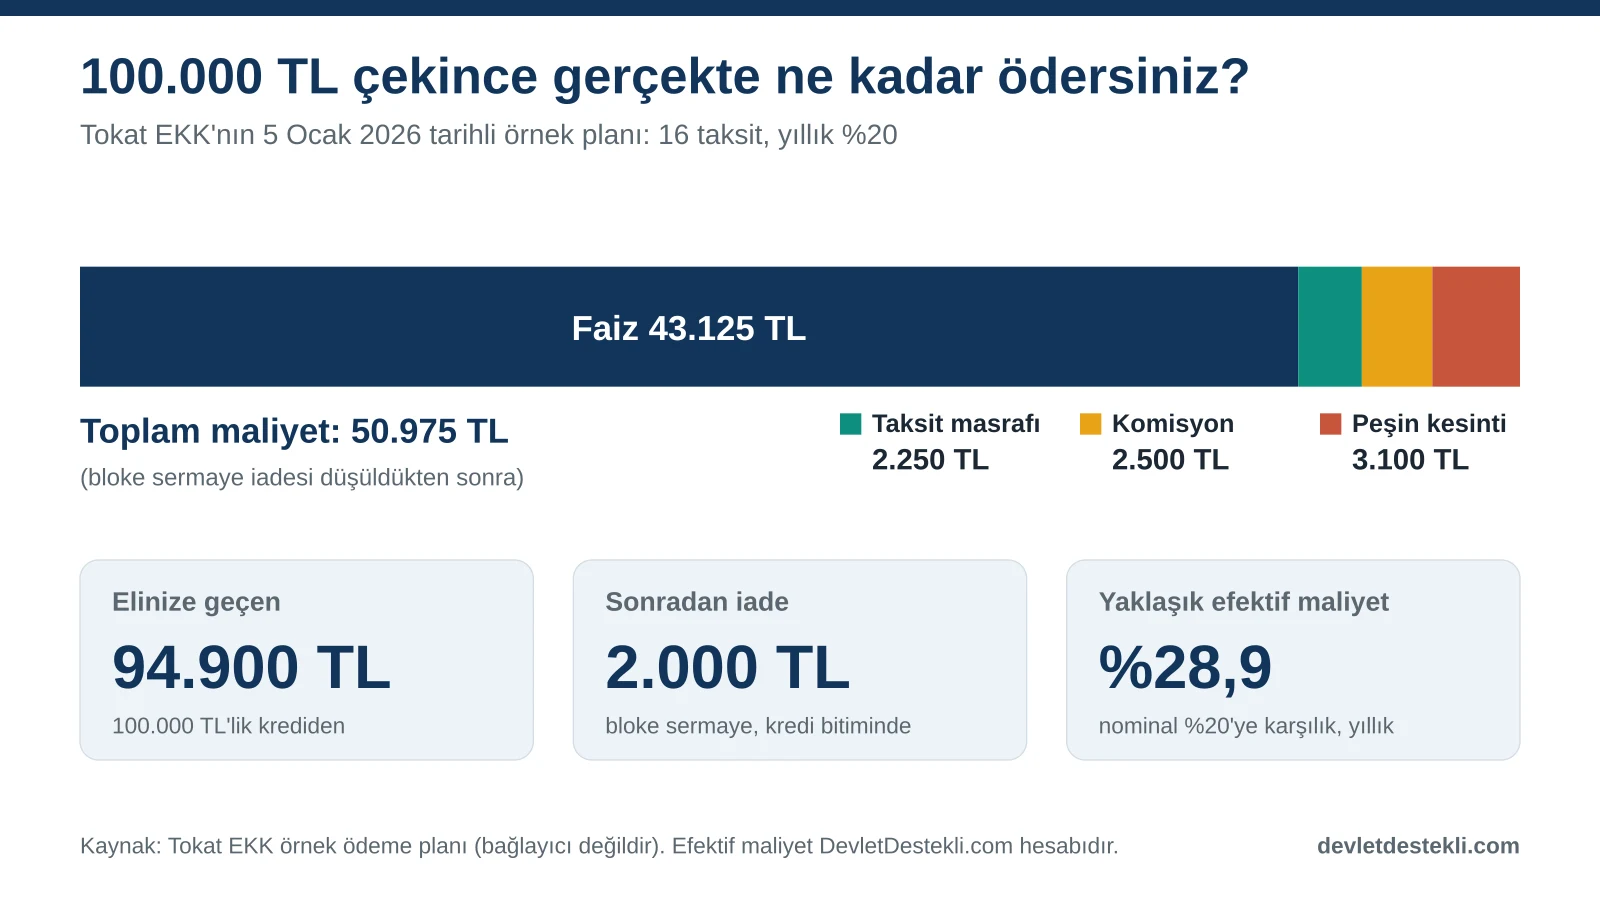
Efektif maliyeti de hesapladık. Elinize geçen 94.900 TL'ye karşılık 16 taksitte 147.875 TL ödeniyor, kredi bitiminde 2.000 TL geri alınıyor. Bloke iadesinin son taksit tarihinde yapıldığını varsaydığımızda yıllık bileşik maliyet yaklaşık %28,9 çıkıyor. Nominal faiz %20 olduğu halde gerçek maliyet bundan yüksektir, çünkü kesintiler baştan düşülürken faiz kalan anaparaya işler.
Örnek ödeme planı 100.000 TL ve 16 taksit
Aşağıdaki tablo bir kooperatifin 5 Ocak 2026 tarihli örnek planıdır. Kooperatif planın bağlayıcı olmadığını belirtiyor. Kendi planınızı okurken sütunların ne anlama geldiğini görmeniz için burada.
| Taksit | Tarih | Anapara | Faiz | Masraf | Komisyon | Toplam taksit |
|---|---|---|---|---|---|---|
| 1 | 05.04.2026 | 6.250,00 | 5.055,56 | 0,00 | 250,00 | 11.555,56 |
| 2 | 05.07.2026 | 6.250,00 | 4.739,58 | 0,00 | 250,00 | 11.239,58 |
| 3 | 05.10.2026 | 6.250,00 | 4.472,22 | 0,00 | 250,00 | 10.972,22 |
| 4 | 05.01.2027 | 6.250,00 | 4.152,78 | 0,00 | 250,00 | 10.652,78 |
| 5 | 05.04.2027 | 6.250,00 | 3.750,00 | 281,25 | 187,50 | 10.468,75 |
| 6 | 05.07.2027 | 6.250,00 | 3.475,69 | 281,25 | 187,50 | 10.194,44 |
| 7 | 05.10.2027 | 6.250,00 | 3.194,44 | 281,25 | 187,50 | 9.913,19 |
| 8 | 05.01.2028 | 6.250,00 | 2.875,00 | 281,25 | 187,50 | 9.593,75 |
| 9 | 05.04.2028 | 6.250,00 | 2.527,78 | 187,50 | 125,00 | 9.090,28 |
| 10 | 05.07.2028 | 6.250,00 | 2.211,81 | 187,50 | 125,00 | 8.774,31 |
| 11 | 05.10.2028 | 6.250,00 | 1.916,67 | 187,50 | 125,00 | 8.479,17 |
| 12 | 05.01.2029 | 6.250,00 | 1.597,22 | 187,50 | 125,00 | 8.159,72 |
| 13 | 05.04.2029 | 6.250,00 | 1.250,00 | 93,75 | 62,50 | 7.656,25 |
| 14 | 05.07.2029 | 6.250,00 | 947,92 | 93,75 | 62,50 | 7.354,17 |
| 15 | 05.10.2029 | 6.250,00 | 638,89 | 93,75 | 62,50 | 7.045,14 |
| 16 | 05.01.2030 | 6.250,00 | 319,44 | 93,75 | 62,50 | 6.725,69 |
| Toplam | 100.000,00 | 43.125,00 | 2.250,00 | 2.500,00 | 147.875,00 | |
Masraf ve komisyon sütunları yıl geçtikçe azalıyor: komisyon ilk yıl taksit başına 250 TL, son yıl 62,50 TL. Bu sütunların hesabı kooperatife özgüdür. Bazı hesaplayıcılar faize ayrıca BSMV ekler, bu örnek planda ise ayrı bir BSMV sütunu yok.
Tutara göre taksit ve toplam faiz tablosu
Aşağıdaki tablo 48 aylık, üç ayda bir ödemeli, eşit anapara planında 15 Kasım 2026 kullandırım varsayımıyla toplam faizi gösterir. Kesintiler, masraf ve komisyon dahil değildir. Başlangıç tarihi değişince gün sayısına bağlı küçük farklar oluşur.
| Kredi tutarı | Taksitte anapara | İlk taksit (%20) | Toplam faiz (%20) | Toplam faiz (%24) |
|---|---|---|---|---|
| 100.000 | 6.250 | 11.361 | 43.108 | 51.729 |
| 250.000 | 15.625 | 28.403 | 107.769 | 129.323 |
| 500.000 | 31.250 | 56.806 | 215.538 | 258.646 |
| 1.000.000 | 62.500 | 113.611 | 431.076 | 517.292 |
| 1.500.000 | 93.750 | 170.417 | 646.615 | 775.938 |
Aynı kredinin 6 aylık planında 500.000 TL için ilk taksit 112.778 TL, toplam faiz 228.125 TL olur. 1.500.000 TL için ilk taksit 338.333 TL, toplam faiz 684.375 TL'dir. Aylık planda 500.000 TL için ilk taksit 18.750 TL, toplam faiz 207.020 TL'dir.
Başvuru adımları kefil ve eşin rızası
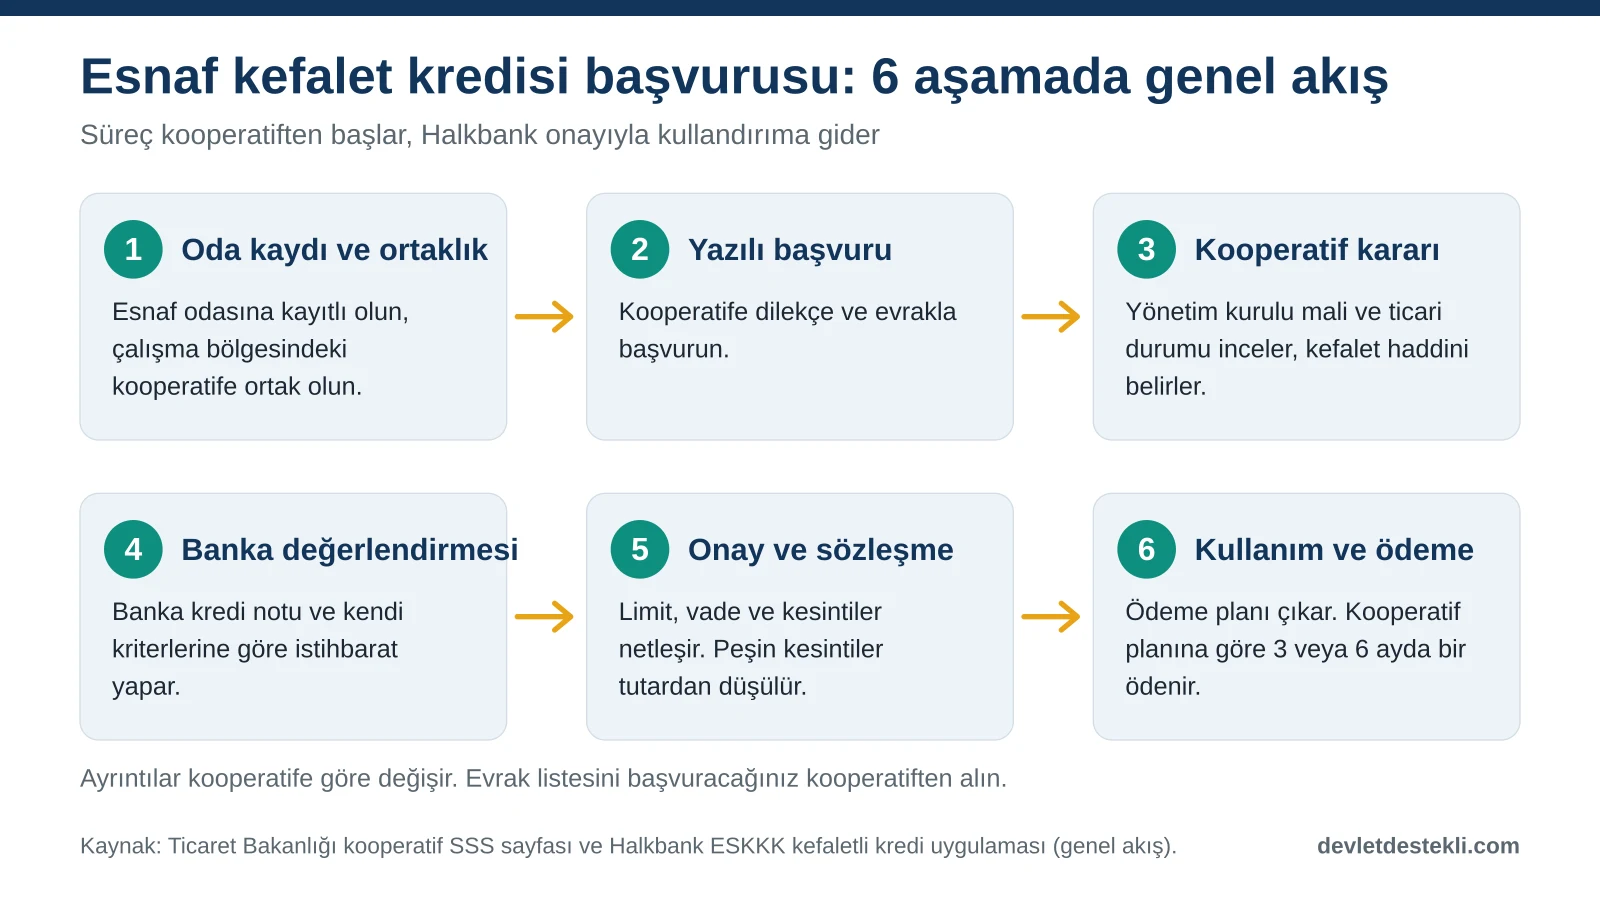
Başvuru kooperatiften başlar. Ticaret Bakanlığı'na göre kooperatife ortak olmak için medeni hakları kullanma ehliyetine sahip olmak, bir esnaf odasına kayıtlı olmak, başka bir kooperatife ortak olmamak ve iş veya ikametgâh yerinin kooperatifin çalışma bölgesinde bulunması gerekir. Kooperatifte personel olarak çalışanlar ortak olamaz. Yönetim kurulu bu şartları taşıyanların ortaklığını reddedemez.
Vergi ve SGK borcu olmadığını gösteren, en çok 15 gün önce alınmış yazı da dosyaya girer.
Kefalet konusunda Ticaret Bakanlığı şunu söylüyor: esnaf ve sanatkârın mesleki faaliyetiyle ilgili kefaletlerde, kooperatif kredilerinde ve bazı faiz destekli kredilerde eşin rızası aranmaz (ayrıntılı rehber). Dayanak, Türk Borçlar Kanunu'nun 584. maddesine eklenen fıkradır. İş yeri veya taşıt alımı gibi yatırım kredilerinde teminat istenip istenmediği bankanın ve kooperatifin uygulamasına bağlıdır.
Kooperatif ortağına kefalet vermeyebilir. Ticaret Bakanlığı sayfasına göre nedenler şunlardır: kooperatifin üst birliğe ortak olmaması, bankanın derecelendirmesine göre en düşük grup olan 7. gruba bile girecek teminat ve mali yapıya sahip olmaması, kefil olduğu kredilerde takip oranının yüksek olması ya da bankanın kefalet limitinin dolması.
Taksidi geciktirirseniz veya aksatırsanız ne olur?
Esnaf kefalet kredisinde taksitin vadesinde ödenmemesi durumunda mevzuat ve kooperatif işleyişi açısından şu süreçler devreye girer:
- Hazine faiz desteği kesilir: 9436 sayılı Cumhurbaşkanı Kararı'na göre vadesinde veya taksit vadesinde ödenmeyen tutarlar için Hazine faiz desteği hesaplanmaz. Geciken anapara ve faiz tutarları bankanın cari mevzuatı çerçevesinde tahsil edilir (md. 7/2). Haksız yere destek aldığı tespit edilenler ise kullandırım tarihinden itibaren 5 yıl boyunca Hazine faiz destekli kredilerden yararlanamaz (md. 5/7).
- Kooperatifin ödemesi ve gecikme faizi: Taksit aksadığında kooperatif, ortağın ödemediği taksiti faiziyle birlikte bankaya öder; böylece banka nezdindeki siciliniz korunur. Ancak siz bu tutarı kooperatife gecikmeden ödemekle yükümlüsünüzdür ve geçen süre için kooperatif gecikme faizi uygular (bu faiz bankanın temerrüt faizinden daha düşüktür).
- İcra takibi ve yapılandırma: Kooperatif anasözleşmesinin 66. maddesine göre ortağa 90 güne kadar ek süre tanınabilir veya doğrudan icra takibi başlatılabilir. Kooperatif takibine intikal eden borçlar TESKOMB'un belirlediği esaslara göre yönetim kurulunca yapılandırılabilir. Yangın, deprem, sel gibi doğal afetlerden doğrudan zarar görenlerin borçları ise bankanın muvafakatiyle ertelenebilir.
Kooperatif planınız neden bu hesaptan farklı çıkabilir?
Aynı kredi için iki plan arasındaki fark genellikle şu nedenlerden gelir:
- Plan türü: biri eşit anapara, diğeri aylık eşit taksit hesaplıyor olabilir.
- Gün sayısı: faiz gerçek gün sayısına göre işlerse dönemler 90, 91 ya da 92 gün çıkar.
- Kesintiler: bloke sermaye, masraf, risk fonu ve üst kuruluş payı kooperatife göre değişir.
- Faiz grubu: borçlu ya da borçsuz esnaf, usta veya genç girişimci için oran farklıdır.
- Başlangıç tarihi: kullandırım günü kayarsa ilk dönemin gün sayısı ve toplam faiz değişir.
- BSMV gibi vergi kalemlerinin plana eklenip eklenmediği.
- Eski faiz oranı: eski oranlarla hazırlanmış bir hesaplayıcı bugünkü indirimi yansıtmaz.
Esnaf kefalet kredisi nedir?
Günlük dilde "esnaf kefalet kredisi", Halkbank'ın esnaf ve sanatkârlara verdiği, Hazine faiz desteği taşıyan yatırım ve işletme kredisidir. Resmî adı 9436 sayılı Cumhurbaşkanı Kararı'nın başlığındaki gibidir: "Türkiye Halk Bankası Anonim Şirketince Esnaf ve Sanatkârlara Hazine Faiz Destekli Yatırım ve İşletme Kredisi".
"Kefalet" adı, kredinin Esnaf ve Sanatkârlar Kredi ve Kefalet Kooperatifleri (ESKKK) kefaletiyle verilebilmesinden gelir. Karar, Halkbank'ın krediyi kefalet olmadan ya da Türkiye Esnaf ve Sanatkârlar Kredi ve Kefalet Kooperatifleri Birlikleri Merkez Birliği'ne bağlı bölge birliklerine ortak kooperatiflerin kefaletiyle kullandırabileceğini söyler (Karar, md. 4).
Kredi 5570 sayılı Kanun'a dayanır ve faizin bir kısmını Hazine üstlenir. Bu destek her yıl bütçeye konulan ödenekle sınırlıdır ve banka ödeneğin aşılmaması için gerekli tedbirleri almak zorundadır (md. 5).
Hazine faiz indirimi oranları (27 Ağustos 2026 sonrası)
Hazine'nin faiz indirimi, hangi gruba girdiğinize göre değişir. Borcunuz varsa kredi kullanıp kullanamayacağınız ve %25 kesinti kuralı için vergi borcu olan esnaf kredi çekebilir mi yazımıza bakın. 27 Ağustos 2026 tarihli Resmî Gazete'de yayımlanan 11648 sayılı Cumhurbaşkanı Kararı Ticaret Bakanlığı'nın 28 Ağustos 2026 tarihli duyurusuna göre bu düşürülmüş oranlar, vergi ve SGK borcunu kapatmak istemeyen ya da kapatamayan esnaf için geçerlidir: genel oran %50'den %40'a, %100'lük oran %80'e, %60'lık oran %48'e iner. Vergi ve SGK borcu olmayan (ya da borcunu yapılandırıp düzenli ödeyen) esnaf eski oranlardan yararlanmaya devam eder: genel esnafta indirim %50'dir ve bu, güncel durumda %20 faiz oranına karşılık gelir. Borcu olup kapatmayanda indirim %40'dır, bu da %24 faiz oranına karşılık gelir.
| Grup | Kimler | 27.08.2026 öncesi | 27.08.2026 sonrası |
|---|---|---|---|
| Genel, vergi ve SGK borcu yok | Aşağıdaki özel gruplar dışında, Karar kapsamındaki esnaf ve sanatkârlardan borcu olmayan ya da yapılandırıp düzenli ödeyenler | %50 | %50 (değişmedi) |
| Genel, borcu var ve kapatmıyor | Vadesi geçmiş vergi/SGK borcu olup borcu kredi parasıyla kapatmayan esnaf ve sanatkârlar | %50 | %40 |
| Geleneksel meslekler | Kaybolmaya yüz tutan geleneksel, kültürel, sanatsal değeri olan mesleklerde (el dokuma, bakır işlemeciliği, çini ve çömlek, sedef kakma, yorgancılık vb.) çalışan ve "Esnaf Vergi Muafiyet Belgesi" sahibi olanlar | %100 | %100 (değişiklik metninde yok) |
| Ustalık belgeli girişimci | Mesleki Eğitim Kanunu kapsamında, başvuru tarihinde en az 1 yıllık ustalık belgesi olan ve son 1 yıl içinde ustalık belgesiyle ilgili meslekte kendi adına işletme kurduğunu belgeleyenler | %100 | %80 (borcu olup kapatmıyorsa; borcu yoksa %100) |
| Genç girişimci | KOSGEB Geleneksel veya İleri Girişimci Eğitimi'ni bitiren, başvuru tarihinde 35 yaşını doldurmamış olanlar (300.000 TL'ye kadar, bir defaya mahsus; KOSGEB hibe ve faizsiz kredisinden yararlananlar hariç) | %100 | %80 (borcu olup kapatmıyorsa; borcu yoksa %100) |
| Teknik destek programı | Banka ile protokol yapan kuruluşların girişimcilik eğitimi, danışmanlık ve mentorluk programlarına katılan ve projesi onaylanan esnaf ve sanatkârlar | %60 | %48 (borcu olup kapatmıyorsa; borcu yoksa %60) |
Değişiklik metni %100'lük oranı yalnızca ikinci fıkranın (b) ve (c) bentleri için, yani ustalık belgeli ve genç girişimciler için %80'e çeker. Geleneksel meslek bendi (a) değişiklikte geçmiyor. Bu üç gruptan birden fazlasını sağlıyor olsanız bile %100 faiz destekli kredi yalnızca bir kez kullandırılır.
Resmî Gazete metni bu yeni oranları, borç şartını sağlayamayanların kredi kullanabildiği bent içinde sayıyor ("Bu kapsamda kullandırılacak kredilerde..."). Ticaret Bakanlığı'nın 28 Ağustos 2026 tarihli duyurusu bunu netleştiriyor: düşürülmüş oranlar yalnızca borcunu kapatmak istemeyen ya da kapatamayan esnafa uygulanır; borcu olmayan ya da yapılandırıp düzenli ödeyen esnaf %50 indirimle kredi kullanmaya devam eder. Hesaplayıcıdaki indirim seçenekleri bu tablodaki oranlara karşılık gelir.
Kimler başvurabilir? Şartlar neler?
Karar metnindeki başlıca şartlar şunlardır:
- Esnaf ve sanatkâr olmak. Esnaf ve sanatkârlar odasına kayıtlı olmanız ve faal olarak esnaflık yapmanız gerekir. Ticaret odasına kayıtlı bir ticari işletmenin ortağı ya da sahibi olmadığınıza dair taahhütname alınır (md. 8/2).
- Vergi ve SGK borcu bulunmaması. Kredi tahsisinden en çok 15 gün önce alınmış yazıyla, vergi dairelerine 6183 sayılı Kanun'un 22/A maddesi kapsamında vadesi geçmiş borcunuzun ve sosyal güvenlik prim borcunuzun bulunmadığı belgelenir. Borç varsa yeniden yapılandırılmış ve yapılandırma bozulmamış olmalıdır (md. 7/5).
- Vadesi geçmiş kredi borcu olmaması. Ertelenmiş, taksitlendirilmiş veya yapılandırılmış kredi borcu olup vadesi/taksit vadesi geçmiş olanlara ve tasfiye olunacak alacaklar hesabında borcu bulunanlara, borç tamamen ödenmeden kredi açılmaz (md. 7/1).
- Kredi sayısı sınırı. Geriye dönük bir yıl içinde en fazla üç faiz indirimli kredi kullanabilirsiniz; geri ödemesi devam eden faiz indirimli kredi hesabı sayısı toplamda üçü geçemez (md. 7/4).
- Diğer kamu desteği sınırı. Başvuru tarihinden önceki son 3 yılda diğer kamu kurumlarından toplam 100.000 TL'nin üzerinde faiz ve/veya hibe desteği alanlara, aynı işletme için aynı konuda bu destekli kredi verilmez (md. 7/6). Bazı afet ve deprem destek programları bu hükmün dışındadır.
27 Ağustos 2026 tarihli değişiklik bu borç şartına bir çıkış yolu ekledi. Vadesi geçmiş vergi ya da SGK prim borcu yüzünden şartı sağlayamıyorsanız, aşağıdaki iki yoldan biriyle yine de kredi kullanabilirsiniz (Karar, md. 7/5, değişik hâliyle):
- Borcu kredi parasıyla kapatma. Hazine faiz destekli kredinin en çok %25'ine denk gelen tutar, önce sizin adınıza ilgili tahsil dairelerine borç için yatırılır. Bu tutar kredi büyüklüğü ne olursa olsun bir yıl içinde toplam 300.000 TL'yi aşamaz. Borç faizine uygulanacak Hazine indirim oranı %25'tir. Borç ödemesinin ardından kredi size kullandırılır. Borç ödemesi için kullanılan kredi, üç faiz indirimli kredi sınırının (md. 7/4) dışında tutulur.
- Düşürülen indirim oranları. Aynı hükmün (b) bendi, bu kapsamda kullandırılacak kredilerde %50'lik indirimin %40'a, ikinci fıkranın (b) ve (c) bentlerindeki %100'ün %80'e, %60'ın %48'e indirilmesini öngörür.
Bu yolun işleyişi, belgeleri ve limitleri için Halkbank'a başvurun. Karar metni uygulamanın ayrıntısını bankanın kendi kurallarına bırakıyor.
Kredi türleri, limitler ve azami vadeler
Birçok sitede "azami limit şu kadar, vade şu kadar" diye sabit rakamlar dolaşıyor. Karar'ın 4. maddesine göre kredi değerliliğinin ve tahsis kriterlerinin belirlenmesi, kredi limitleri, vadeleri, yatırım ve ödemesiz dönemleri, teminatlandırma, özkaynak oranları ve geri ödeme koşulları bankanın kendi usul ve mevzuatı içinde yürütülür.
Karar'ın kendisi limit ve vade rakamı vermez. Bununla birlikte Ticaret Bakanlığı Esnaf, Sanatkârlar ve Kooperatifçilik Genel Müdürlüğü'nün 31 Temmuz 2026 tarihli duyurusuna göre Hazine faiz destekli kredilerde üst sınırlar şöyledir:
| Kredi türü | Eski üst limit | Yeni üst limit | Azami vade |
|---|---|---|---|
| İşletme kredisi | 1 milyon TL | 1,5 milyon TL | 48 ay |
| Yatırım kredisi (taşıt edindirme, makine ve teçhizat) | 2,5 milyon TL | 3,5 milyon TL | 60 ay |
| Yatırım kredisi (işyeri edindirme) | 2,5 milyon TL | 3,5 milyon TL | 72 ay |
Bunlar üst sınırlardır. Size verilecek limit, vade ve ödemesiz dönem kredi değerliliğinize, kredinin türüne ve bankanın o günkü uygulamasına göre bunların altında kalabilir. Hesaplayıcıya tutarı ve vadeyi girip uygun olup olmadığını bankaya sorun. Kaynak: Ticaret Bakanlığı duyurusu.
Kooperatifin risk grubu limitinizi nasıl etkiler?
Halkbank'ın ESKKK kefaletli krediler sayfasına göre limit, bağlı olduğunuz kooperatifin risk grubuna göre belirlenir: 750.000, 900.000, 1.000.000, 1.250.000 veya 1.500.000 TL. Azami vade 48 aydır ve ödeme 1, 3 ya da 6 aylık dönemlerle yapılabilir. Hangi kademede olduğunuzu kooperatifiniz bilir; 1,5 milyon TL en yüksek kademedir.
Aynı sayfaya göre kefaletli kredi için en az 3 aylık faaliyet süresini tamamlamış olmanız ve iş yerinizin bulunduğu ilçede faaliyet gösteren kooperatife ortak olmanız gerekir. Başvuruda istenen belgeler kimlik, esnaf oda kayıt belgesi ve vergi levhası fotokopisidir. Banka gerekli görürse ek bilgi, belge veya teminat isteyebilir.
Krediyi nasıl kullanabilirsiniz? Fatura harcama şartı
Hazine destekli kredi, esnaflık faaliyetinizin finansmanı içindir. Karar şu sınırlamaları getirir:
- Yasak kullanımlar. Krediyi faaliyet alanınız dışında kıymetli maden ve döviz alımında, diğer yüksek riskli finansal araçlarda, portföy yönetim şirketlerinde ve aracı kurumlarda, başka bir kredi verende ya da herhangi bir yatırım aracında kullanmayacağınıza dair taahhütname alınır. Harcama yapılıncaya kadar bankada tutulan vadeli mevduat bu yasağın dışındadır. Amaç dışı kullanım veya gerçeğe aykırı beyan halinde kredi desteğin dışına çıkarılır ve o zamana kadar ödenen Hazine faiz desteği tutarları geri alınır (md. 8/4).
- 2027 için fatura şartı. 1 Ocak ile 31 Aralık 2027 arasında kullanacağınız kredilerde, tutarın en az %33'ünün harcanacağı yeri bildirmeniz ve harcamayı e-fatura ve/veya fatura kayıt sistemi üzerinden oluşturulan faturayla belgelemeniz gerekir. Kredi tutarı, faturanın iptal süresi dolduğu günün sonunda alacaklılarınıza aktarılarak kullandırılır. Fatura iptal edilirse ya da oran sağlanamazsa kredi desteğin dışına çıkarılır (md. 8/3).
- Vergi mükellefiyeti. Mükellefiyetiniz sona erer ve 3 ay içinde yeniden esnaflık faaliyetine başlamazsanız, mevcut krediniz Hazine faiz desteğinden çıkarılır (md. 8/1).
Örnek hesaplamalar
Tablo, indirim gruplarının taksidi nasıl değiştirdiğini gösterir. Hesapta Ticaret Bakanlığı'nın duyurusundaki gibi yıllık %40 liste (cari) faizi alındı. Bankanızın ya da kooperatifinizin oranı farklıysa sonuç değişir, kendi oranınızı yukarıdaki araca yazın. Kredi tutarı 500.000 TL, vade 48 ay, aylık eşit taksit, ödemesiz dönem ve masraf yoktur.
| Durum | Size yansıyan yıllık faiz | Aylık faiz | Aylık taksit | Toplam faiz | Toplam ödeme |
|---|---|---|---|---|---|
| İndirimsiz (liste faizi) | %40,00 | %3,33 | 21.023,41 TL | 509.123,75 TL | 1.009.123,75 TL |
| Genel esnaf, vergi/SGK borcu yok (%50 indirim) | %20,00 | %1,67 | 15.215,18 TL | 230.328,70 TL | 730.328,70 TL |
| Genel esnaf, borcu var ve kapatmıyor (%40 indirim) | %24,00 | %2,00 | 16.300,92 TL | 282.444,05 TL | 782.444,05 TL |
| Teknik destek programı, borcu yok (%60 indirim) | %16,00 | %1,33 | 14.170,14 TL | 180.166,74 TL | 680.166,74 TL |
| Teknik destek programı, borcu var ve kapatmıyor (%48 indirim) | %20,80 | %1,73 | 15.429,11 TL | 240.597,36 TL | 740.597,36 TL |
| Ustalık belgeli / genç girişimci, borcu var ve kapatmıyor (%80 indirim) | %8,00 | %0,67 | 12.206,46 TL | 85.910,14 TL | 585.910,14 TL |
| Geleneksel meslek, ustalık belgeli veya genç girişimci, borcu yok (%100 indirim) | %0,00 | %0,00 | 10.416,67 TL | 0,00 TL | 500.000,00 TL |
Aynı varsayımla, borcu olmayan genel esnaf için %50 indirimin sağladığı tasarruf 509.123,75 − 230.328,70 = 278.795,05 TL, borcu olup kapatmayan için %40 indirimin tasarrufu 509.123,75 − 282.444,05 = 226.679,69 TL'dir. %80 indirimde bu tasarruf 423.213,61 TL'ye çıkar.
Ödemesiz dönemin etkisini görmek için başka bir örnek: 300.000 TL kredi, 18 ay vade, ilk 3 ay yalnızca faiz, yıllık net faiz %20. İlk üç ay her ay 5.000,00 TL faiz ödenir, kalan 15 ay taksit 22.769,41 TL olur. Ödemesiz dönem nakit akışını rahatlatır, toplam faizi artırır.
60 ay vadeli esnaf kredisi hesaplama: Vadeyi uzatmanın maliyeti
Vade uzadıkça aylık taksit düşer, ama faiz daha uzun süre işlediği için toplam faiz hızla artar. Tablo, 500.000 TL krediyi yıllık %20 net faizle farklı vadelerde gösteriyor (aylık eşit taksit):
| Vade | Aylık taksit | Toplam faiz | Toplam ödeme |
|---|---|---|---|
| 36 ay | 18.581,79 TL | 168.944,50 TL | 668.944,50 TL |
| 48 ay | 15.215,18 TL | 230.328,70 TL | 730.328,70 TL |
| 60 ay | 13.246,94 TL | 294.816,51 TL | 794.816,51 TL |
36 aydan 60 aya çıkmak, aylık taksidi yaklaşık 5.300 TL düşürür; karşılığında 126.000 TL'den fazla ek faiz ödersiniz. Taksiti rahat karşılayabiliyorsanız kısa vade genellikle daha ucuza gelir.
Vade Sınırı Notu: 60 ay vade, işletme kredilerinde geçerli değildir. Ticaret Bakanlığı ve Halkbank düzenlemelerine göre işletme kredilerinde azami vade 48 ay (16 taksit) ile sınırlıdır. 60 ay azami vade, ticari taşıt ve makine-teçhizat gibi yatırım kredilerinde; 72 ay ise işyeri edindirme kredisinde kullandırılır.
Bankanın size verebileceği en uzun vade Karar'da sabit değildir; kredinin türüne, kredi değerliliğinize ve bankanın uygulamasına bağlıdır (Karar, md. 4). Dolayısıyla 60 ay vadeli teklif alıp alamayacağınızı Halkbank'a sorun. Teklif gelirse vadeyi hesaplayıcıda 60 ay yapıp bankanın taksidiyle kendi hesabınızı karşılaştırabilirsiniz.
500 bin 750 bin 1 milyon TL esnaf kredisi taksidi
Tablo, yıllık %20 net faizle (genel esnaf, vergi ve SGK borcu yok) tutar ve vadeye göre aylık taksitleri veriyor. Kendi faizinizle aynı tabloyu hesaplayıcının altında bulabilirsiniz, faizi değiştirince otomatik güncellenir.
| Kredi tutarı | 12 ay | 24 ay | 36 ay | 48 ay | 60 ay* |
|---|---|---|---|---|---|
| 300.000 TL | 27.790,35 | 15.268,74 | 11.149,08 | 9.129,11 | 7.948,17 |
| 500.000 TL | 46.317,25 | 25.447,90 | 18.581,79 | 15.215,18 | 13.246,94 |
| 750.000 TL | 69.475,88 | 38.171,85 | 27.872,69 | 22.822,77 | 19.870,41 |
| 1.000.000 TL | 92.634,51 | 50.895,80 | 37.163,58 | 30.430,36 | 26.493,88 |
| 1.500.000 TL | 138.951,76 | 76.343,70 | 55.745,38 | 45.645,54 | 39.740,83 |
Tablodaki tutarlar kredi alabileceğiniz miktarı göstermez. Limiti banka belirler.
Genel bilgi için esnaf kefalet kredisi 2026 rehberimize bakabilirsiniz.
Sık sorulan sorular
Esnaf kefalet kredisi faiz oranı kaçtır?
Size yansıyan faiz, vergi ve SGK borcu olmayan genel esnaf için yıllık %20, borcunu kapatmayanlar için yıllık %24'tür (Ticaret Bakanlığı'nın 28 Ağustos 2026 tarihli duyurusu). Karar bir faiz oranı belirlemez: size yansıyan faiz, bankanın kooperatif kredilerine özgü cari faizinden grubunuza göre uygulanan indirim (genel esnafta %50, borcu olanda %40) düşülerek bulunur (md. 5). Liste faizi değişebildiği için kendi oranınızı Halkbank'tan ya da kooperatifinizden öğrenip hesaplayıcıya girmeniz doğru sonuç verir.
27 Ağustos 2026'da ne değişti?
11648 sayılı Cumhurbaşkanı Kararı ile vergi ve SGK borcunu kapatmak istemeyen ya da kapatamayan esnaf için %50'lik indirim oranı %40'a, ikinci fıkranın (b) ve (c) bentlerindeki %100'lük oran %80'e, %60'lık oran %48'e indi (Ticaret Bakanlığı, 28 Ağustos 2026). Borcu olmayan ya da yapılandırıp düzenli ödeyen esnafta %50 indirim sürüyor. Aynı Karar vergi ve SGK borcu yüzünden şartı sağlayamayanlara borcu kredi parasıyla kapatma yolunu açtı. Değişiklik yayımı tarihinde yürürlüğe girdi.
1 milyon TL esnaf kredisinin taksidi ne kadar olur?
Taksit faize ve vadeye bağlıdır. Yıllık %20 net faizle 1.000.000 TL kredinin 36 ay vadede aylık eşit taksidi 37.163,58 TL, 60 ay vadede 26.493,88 TL olur. Kendi faizinizle hesaplamak için yukarıdaki aracı kullanın.
Kredi limiti vadesi ne kadar?
Karar bunları sabitlemez, ama Ticaret Bakanlığı'nın 31 Temmuz 2026 duyurusuna göre Hazine faiz destekli kredilerde üst limit işletme kredisinde 1,5 milyon TL, yatırım kredisinde 3,5 milyon TL'dir. Azami vade işletmede 48 ay, taşıt ve makine-teçhizatta 60 ay, işyeri edindirmede 72 aydır. Size verilecek limit ve vade kredi değerliliğinize ve bankanın uygulamasına göre bunların altında kalabilir.
Vergi SGK borcum varsa kredi alabilir miyim?
Kural olarak vadesi geçmiş vergi ve SGK prim borcunuzun olmadığını gösteren, en çok 15 gün önce alınmış bir yazı gerekir. Borç yeniden yapılandırılmış ve yapılandırma bozulmamışsa şart karşılanmış sayılır. 27 Ağustos 2026 değişikliğiyle borcunuz varsa kredi parasının en çok %25'iyle borcu kapatıp kredi kullanma yolu açıldı (bu tutar bir yıl içinde toplam 300.000 TL'yi aşamaz).
Aynı anda kaç faiz indirimli krediyle çalışabilirim?
Geriye dönük bir yıl içinde en fazla üç faiz indirimli kredi kullanabilirsiniz ve geri ödemesi devam eden faiz indirimli kredi hesabı sayısı üçü geçemez.
Kredi parasıyla altın döviz yatırım aracı alabilir miyim?
Hayır. Faaliyet alanınız dışında kıymetli maden ve döviz alımında ve diğer yüksek riskli finansal araçlarda kullanmayacağınıza dair taahhütname verirsiniz. Amaç dışı kullanım halinde kredi desteğin dışına çıkarılır ve Hazine'nin ödediği faiz desteği geri alınır.
"Yıllık gerçek maliyet" neden aylık faizin 12 katından farklı?
Aylık faiz her ay kalan borca işlendiği için yıllık etkisi basit çarpımdan büyüktür (bileşik etki). Peşin masraf kesilirse eline geçen tutar azalır ama taksitler tam tutar üzerinden hesaplanır, bu da gerçek maliyeti yükseltir. "Yıllık gerçek maliyet" kutusu iki etkiyi birlikte hesaba katar. Teklifleri kıyaslarken bu değere bakın.
Bu araç bankanın hesabıyla birebir aynı sonucu verir mi?
Varsayılan seçimde aylık eşit taksit için standart finans formülü, kooperatif planı seçiminde eşit anapara ve gün esaslı faiz kullanılır. Banka gün sayısı, ay sonu kuralı, masraf kalemleri ve vergi uygulaması yüzünden küçük farklar çıkarabilir. Bağlayıcı olan bankanın verdiği ödeme planıdır.
Esnaf kefalet kredisi 3 ayda mı 6 ayda mı ödenir?
Kooperatifler aylık, 3 aylık ve 6 aylık plan sunabilir. Azami taksit periyodu 6 aydır, hangisinin seçilebildiği kooperatife bağlıdır. Bu yazıdaki örnek kooperatif planı 3 ayda bir ödemelidir. Periyot uzadıkça toplam faiz artar. 100.000 TL ve 48 ay için 6 aylık plan aylığa göre yaklaşık %10 daha fazla faiz öder.
100.000 TL çekersem elime ne kadar geçer?
Örnek kooperatif planında 100.000 TL krediden 94.900 TL geçiyor. Bunun 2.000 TL'si bloke sermaye olarak kesilir ve kredi bitiminde iade edilir.
Bloke sermaye ne zaman iade edilir?
Ticaret Bakanlığı bloke sermayenin sonradan ortağa iade edildiğini belirtir. Örnek planda iade kredi bitiminde yapılıyor.
Eşimin rızası gerekir mi?
Ticaret Bakanlığı'na göre esnaf ve sanatkârın mesleki faaliyetiyle ilgili kefaletlerde ve kooperatif kredilerinde eşin rızası aranmaz. Yatırım kredilerinde banka ve kooperatif uygulamasını yazılı sorun. Ayrıntı için esnaf kredisinde eş rızası aranır mı rehberimize bakın.
Yeni açtığım işyeri için hemen kredi çekebilir miyim?
Hayır, hemen değil. Faaliyete başladıktan sonra en az 3 ay geçmesi gerekir (Halkbank kefaletli krediler sayfası). Ayrıntı için yeni açılan esnaf hemen kredi çekebilir mi yazımıza bakın.
Limited şirket sahibi esnaf kefalet kredisi çekebilir mi?
Hayır. 9436 sayılı Karar'a göre ticaret odasına kayıtlı bir ticari işletmenin ortağı ya da sahibi olmadığınıza dair taahhütname alınır (md. 8/2). Ayrıntı için limited şirket sahipleri esnaf kefalet kredisi alabilir mi yazımıza bakın.
Kredi borcum varken ikinci kredi çekebilir miyim?
Devam eden kredi borcu ikinci kredinin önünde yasal bir engel değildir, ama mevcut taksitlerde gecikme olmaması ve kalan limitinizin yeterli olması gerekir. Ayrıntı için esnaf kefalet borcu varken ikinci kredi çekilir mi yazımıza bakın.
Emekli esnaf kredi çekebilir mi?
Evet, emekli olmak esnaf kefalet kredisi kullanmanın önünde bir engel değildir. Ayrıntı için emekli biri esnaf kefalet kredisi çekebilir mi yazımıza bakın.
Erken kapatma mümkün mü?
Karar metni erken kapatma için sayısal bir hüküm koymaz. Erken ödeme koşulları kredi sözleşmenize ve kooperatifin anasözleşmesine bağlıdır.
Başvuru öncesi kontrol listesi
- Hangi indirim grubuna girdiğinizi (genel esnafta %50, borcunuz varsa ve kapatmıyorsanız %40; ustalık belgeli ve genç girişimcide %100 ya da %80; teknik destek programında %60 ya da %48) ve bunu hangi belgeyle kanıtlayacağınızı bankayla netleştirin.
- Bankadan güncel liste faizini, masrafları ve (varsa) ödemesiz dönemi yazılı olarak isteyin.
- Vergi dairesinden ve SGK'dan, tahsisten en çok 15 gün önce alınmış "vadesi geçmiş borcu yoktur" yazısını hazırlayın.
- Hesaplayıcıda hem liste faiziyle hem de teklif edilen faizle sonuç alıp yıllık gerçek maliyeti karşılaştırın.
- Kredinin kullanım amacına (yasak kullanımlar, 2027 için fatura şartı) uygun bir harcama planı yapın.
- Taksit tarihlerini takvime işleyin. Geciken tutarda Hazine desteği işlemez.
Önemli not: Bu sayfa bilgilendirme amaçlıdır; kişisel finansal tavsiye ya da bankanın resmî teklifi değildir. Başvuru DevletDestekli.com üzerinden yapılmaz, resmî başvuru Halkbank şubelerinden yapılır. Kullandığımız resmî metinlerin bağlantıları sayfanın sonundaki "Kaynaklar" bölümünde.
Uzman Görüşü
Esnaf kredisinde en sık takılınan yer vergi ve SGK borcu şartı. Vergi dairesinden ve SGK'dan alacağınız "vadesi geçmiş borcu yoktur" yazısı, kredi tahsisinden en çok 15 gün önce alınmış olmalı; erken alınan yazı işe yaramaz. Borcunuzu yapılandırdıysanız taksitleri aksatmayın; yapılandırma bozulursa şart sağlanmamış sayılır. 2027'de kullanılacak kredilerde fatura şartı da başlıyor, harcamalarınızı e-fatura ile belgelemeye şimdiden alışın.
Sahadan Görüş
Esnaf olarak kredi konuşulurken en çok taksit tutarına bakıldığını görüyorum. Oysa işyerinde asıl rahatlatan, ödeme planının aylık kazancın ne zaman geldiğiyle uyumlu olması. Satışların mevsimsel dalgalandığı işlerde taksit gününü ve vadeyi buna göre düşünmek gerekiyor. Hesaplama aracını tek seferlik bir rakam öğrenmek için değil, vadeyi ve tutarı değiştirip yan yana denemek için kullanmak işe yarıyor. Başvurudan önce odanıza ve bankanıza güncel şartları sormak da iyi bir alışkanlık, çünkü koşullar dönem dönem değişebiliyor.
Güncelleme notları
- Son güncelleme: — Hesaplayıcı varsayılan olarak size yansıyan yıllık %20 faizle açılır; liste faizi girişi seçenek olarak kaldı — Ticaret Bakanlığı Esnaf, Sanatkârlar ve Kooperatifçilik Genel Müdürlüğü
- Son güncelleme: — Halkbank'ın kooperatif risk grubuna göre limit kademeleri eklendi; faiz oranı cevabı doğrudan başlatıldı; ilgili esnaf kredisi yazılarına bağlantılar ve SSS eklendi; başlık kısaltıldı — Halkbank ESKKK kefaletiyle krediler
- Son güncelleme: — Başlık ve açıklama Halkbank esnaf kefalet kredisi hesaplama aramasına göre düzenlendi — Esnaf ve Sanatkârlar Kredi ve Kefalet Kooperatifleri
- Son güncelleme: — Hesaplama modelleri (kooperatif eşit anapara ve banka eşit taksit) metinde netleştirildi, işletme kredisi (48 ay) ve yatırım kredisi (60 ay) vadeleri etiketlendi, içindekiler menüsü sadeleştirildi. — T.C. Ticaret Bakanlığı - Esnaf Kredileri Üst Limit ve Vadeleri
- Son güncelleme: — Kooperatif kesinti oranlarının zaman içindeki değişimi eklendi (2012 raporunda toplam yüzde 7, 2026 örnek planında yüzde 5,1) — Gümrük ve Ticaret Bakanlığı, Ülkemizde Esnaf ve Sanatkârlar Kredi ve Kefalet Kooperatiflerinin Genel Görünümü (Haziran 2012)
- Son güncelleme: — Hesaplama aracı güncel varsayımlarla dolu açılıyor; kooperatif planı (3 ve 6 aylık), peşin kesinti ve net tutar eklendi; örnek tablolar yıllık %20 faize göre yenilendi — Ticaret Bakanlığı Esnaf ve Sanatkârlar Kredi Kefalet Kooperatifleri sıkça sorulan sorular
- Son güncelleme: — Kooperatif ödeme planı, 3 ve 6 aylık karşılaştırma, kesintiler ve net tutar, başvuru ve kefalet bölümleri eklendi — Ticaret Bakanlığı Esnaf ve Sanatkârlar Kredi Kefalet Kooperatifleri sıkça sorulan sorular
- Son güncelleme: — Hazine faiz destekli kredilerde üst limitler (işletme 1,5 milyon TL, yatırım 3,5 milyon TL) ve azami vadeler (48, 60, 72 ay) eklendi. — Esnaf ve sanatkârlarımıza sunulan Hazine destekli kredilerin üst limitleri yükseltildi (Ticaret Bakanlığı, 31 Temmuz 2026)
- Son güncelleme: — Faiz indirimi ayrımı netleştirildi: vergi/SGK borcu olmayan esnafta %50 (güncel durumda %20 faiz), borcu olup kapatmayanda %40 (%24 faiz). Hesaplayıcıya %50 ve %60 seçenekleri eklendi. — Esnaf kredilerinde Hazine faiz desteği şartları güncellendi (Ticaret Bakanlığı, 28 Ağustos 2026)
- Son güncelleme: — Metin 9436 sayılı Karar ve 27 Ağustos 2026 tarihli 11648 sayılı Karar ile yeniden doğrulanıp yeniden yazıldı; vergi/SGK borcu olanlara getirilen kredi yolu (borcun kredi ile kapatılması, %25, yıllık 300.000 TL sınırı) eklendi; indirim oranlarının kapsamı ve geleneksel meslek grubunun değişiklik metninde yer almadığı düzeltildi; madde atıfları düzeltildi — 11648 sayılı Cumhurbaşkanı Kararı, Resmî Gazete 27 Ağustos 2026 (Sayı 33353)
Kaynaklar
- Halk Bankası esnaf ve sanatkârlara Hazine faiz destekli kredi Kararı (9436, değişikliklerle)Resmî Gazete / Mevzuat
- Halkbank Esnaf/KOBİ sayfasıBanka Resmî Kaynağı
- Esnaf ve sanatkârlarımıza sunulan Hazine destekli kredilerin üst limitleri yükseltildi (31 Temmuz 2026)Resmî Kurum — T.C. Ticaret Bakanlığı · Erişim: 12 Ekim 2026
- Esnaf kredilerinde Hazine faiz desteği şartları güncellendi (28 Ağustos 2026)Resmî Kurum — T.C. Ticaret Bakanlığı · Erişim: 12 Ekim 2026
- Esnaf ve Sanatkârlar Kredi Kefalet Kooperatifleri sıkça sorulan sorularResmî Kurum — T.C. Ticaret Bakanlığı · Erişim: 19 Ekim 2026
Sorular ve cevaplar
İlgili içerikler
- TOBB Nefes Kredisi 2026 Başvuru, Faiz ve 5 Milyon TL Limit
TOBB Nefes Kredisi yeni dilim 3 Kasım 2026'da başlıyor: firma başına 5 milyon TL limit, 48 ay vade, yıllık yüzde 36 ve 34 faiz, bankalar …
1 Kasım 2026
- Esnaf Kefalet Kredisi 2026 Şartlar Faiz ve Limit
Esnaf kefalet kredisi 2026: kimler alır, Hazine faiz indirimi, 1,5 milyon TL limit, 48 ay vade, başvuru adımları ve kooperatif kesintileri.
29 Ekim 2026
- Kadın Girişimci Kredisi 2026 (Halkbank & KOSGEB Şartı)
Kadın girişimciler için tek kredi yok. KOSGEB faizin yarısını karşılıyor, Halkbank kendi kredisini veriyor. Limitler ve şartlar yan yana.
13 Ekim 2026
- Ziraat Bankası Faizsiz Yem Kredisi 2026 (300.000 TL Limit)
Ziraat Bankası yem kredisi: temel hayvansal üretimde 300.000 TL'ye kadar faizsiz, kredinin %70'i ayni. Şartlar, faiz indirimi, vergi borc…
12 Ekim 2026
- Ziraat Bankası Hayvan Kredisi Şartları 2026 (Faizsiz)
Ziraat Bankası hayvan alımını işletme ve yatırım kredisiyle finanse eder. Hayvan başına sabit tutar yok; faiz indirimi, üst limit ve şart…
12 Ekim 2026
- Faizsiz Evlilik Kredisi 2026 (250 Bin TL'ye Kadar, Şartlar)
Aile ve Gençlik Fonu evlilik kredisi: 26 yaş altı çiftlere 250.000 TL, diğerlerine 200.000 TL, faizsiz, 2 yıl ödemesiz. Şartlar ve başvuru.
5 Ekim 2026